Qué es el impuesto de sociedades: guía rápida y clara
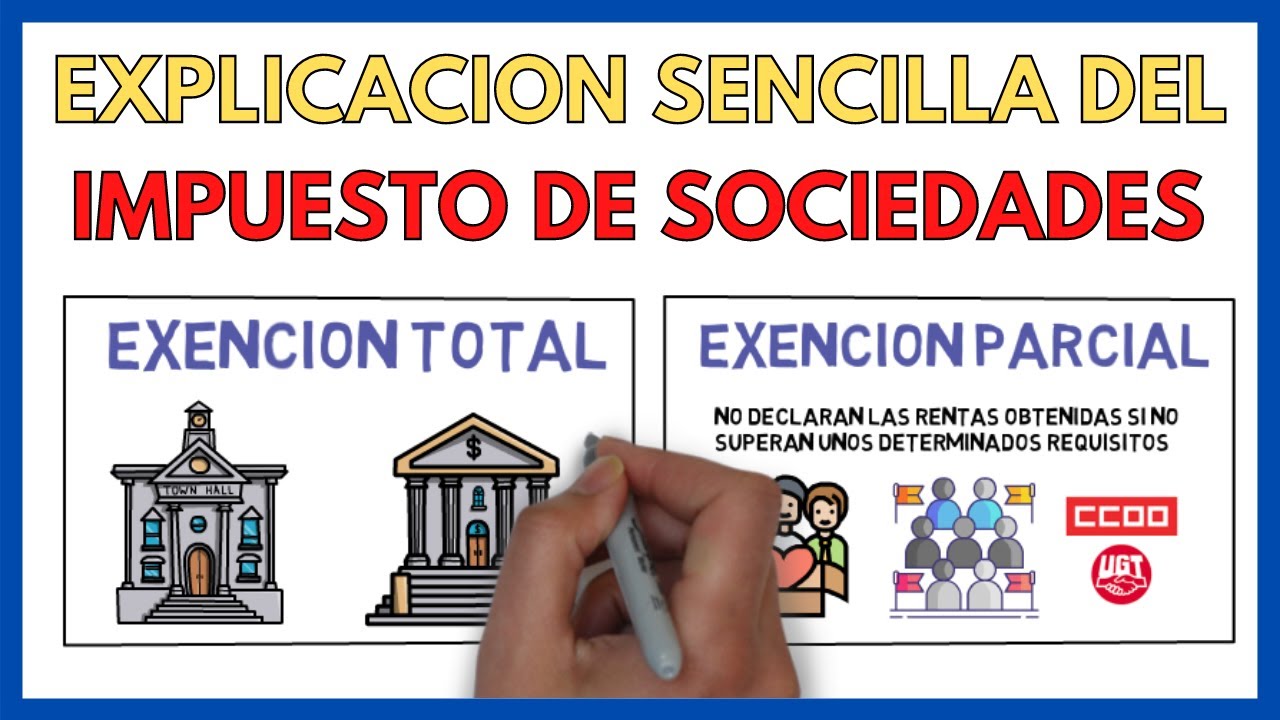
Qué es el impuesto de sociedades: guía rápida y clara
Encabezado relacionado: Desglose práctico para entender qué paga una empresa y por qué
Qué es el impuesto de sociedades y por qué importa para tu negocio
Imagina que tu empresa es una máquina que genera ingresos y, como cualquier máquina que funciona, necesita combustible para moverse. Ese combustible, en el mundo de las finanzas, es pagar impuestos. El impuesto de sociedades (IS) es, en esencia, una contribución obligatoria que gravita las ganancias de las entidades jurídicas: sociedades anónimas, S.L., cooperativas y, en ciertos casos, asociaciones que realizan actividad económica y obtienen beneficio. Pero no es una carga fría: entenderlo te permite planificar mejor, invertir con cabeza y evitar sorpresas desagradables al cierre del año. A grandes rasgos, el IS se aplica sobre la base imponible, que es la diferencia entre ingresos y gastos computables según las reglas fiscales, y se paga a una tasa que puede variar según el país, el tipo de empresa y, en algunas regiones, la actividad ejercida.
Antes de entrar en números y ejemplos, pensemos en el IS como una especie de “río” que fluye a través de la empresa. Si la empresa es eficiente, invierte en proyectos que generan más ingresos que gastos, y por tanto el río es generoso. Si, por el contrario, las inversiones no rinden o hay gastos no deducibles, el caudal se reduce. Esta metáfora ayuda a entender por qué el IS no es un castigo, sino una parte natural del ciclo de vida de cualquier negocio. En este artículo vamos a desglosarlo paso a paso: qué se grava, cómo se calcula, qué deducciones y bonificaciones existen y qué errores suelen cometer las empresas cuando declaran. ¿Listos para convertir números en una historia clara y accionable?
Quién está sujeto al impuesto de sociedades
En general, la mayoría de las sociedades mercantiles y jurídicas que obtienen beneficios en un periodo fiscal están obligadas a pagar IS. Pero la realidad es un poco más matizada y conviene conocer los principales escenarios para no confundirse:
- Sociedades anónimas, sociedades limitadas y otras formas societarias que desarrollan actividad económica.
- Entidades de interés público y ciertos fondos que generan rendimiento sujeto a tributación.
- Empresas con ingresos derivados de actividad rentable, aunque operen a través de filiales o estructuras internacionales.
Hay casos en los que el IS puede no aplicar o aplicarse de manera reducida, por ejemplo, cuando las ganancias son mínimas o cuando se cumplen ciertas condiciones de exención o de incentivo a la reinversión. Por ello, es esencial revisar la normativa local de tributación y, si corresponde, consultar con un asesor para saber exactamente qué se aplica a tu situación. En cualquier caso, la base de cálculo siempre parte de las ganancias netas después de ajustar ingresos y gastos conforme a las reglas fiscales vigentes.
¿Qué se grava en el impuesto de sociedades?
Lo que tributará el IS son las ganancias de la empresa, es decir, las utilidades que quedan tras restar los gastos deducibles de los ingresos obtenidos durante un ejercicio. Pero ojo: no todos los ingresos se tratan por igual. Algunas partidas tienen tratamiento especial, otras pueden requerir ajustes y hay gasto que no es deducible o solo lo es en ciertas condiciones. Esta parte puede parecer técnica, pero es la clave para entender por qué una misma empresa puede presentar diferencias de resultados entre ejercicios consecutivos. A continuación, desglosamos los componentes más relevantes:
Base imponible: la columna vertebral del cálculo
La base imponible es la cifra sobre la que se aplica la tasa del impuesto. Se obtiene partiendo de la base contable (resultados reportados por la contabilidad) y realizándose los ajustes fiscales necesarios. Estos ajustes pueden ser criterios de reconocimiento de ingresos diferidos, amortizaciones aceleradas, provisiones no deducibles o cambios en la estimación de medio ambiente de inversiones, entre otros. En la práctica, la base imponible suele despejarse restando de los ingresos todos los gastos deducibles y aplicando las correcciones fiscales pertinentes. En resumen: mayor base imponible, mayor carga tributaria, siempre que la normativa así lo determine.
Tasa impositiva: no es una cifra única en todas las jurisdicciones
La tasa del IS varía según país y, a veces, según el tamaño de la empresa o su sector. En muchas jurisdicciones, existe una tasa general y, para determinados casos, tasas reducidas o incrementos para evitar abusos o fomentar determinados comportamientos (como la reinversión de beneficios o la contratación de empleados). En algunos sistemas, pueden existir tramos o tipos progresivos; en otros, una tasa plana. Es crucial verificar cuál es la tasa aplicable al año fiscal que estás analizando y si existen recortes o incentivos aplicables a tu empresa, como deducciones por I+D, por inversión en activos fijos, o por creación de empleo, entre otros. Comprender la tasa ayuda a proyectar de forma realista las obligaciones fiscales y a planificar mejor el reparto de beneficios entre reinversión y distribución de dividendos.
Gastos deducibles y ajustes: lo que reduce la factura
No todo gasto que sale de la caja reduce la base imponible. Los gastos deducibles son aquellos que, por su naturaleza, la ley considera necesarios para generar ingresos o para sostener la actividad empresarial. Entre los deducibles habituales se incluyen salarios y cargas sociales, alquileres, suministros, depreciación de activos, intereses de deudas, gastos de marketing y muchos otros vinculados a la actividad económica. Sin embargo, hay límites, reglas sobre amortizaciones y restricciones a determinadas provisiones. En algunos lugares, las reglas distinguen entre gastos contables y fiscales; a veces hay diferencias temporales que generan diferidos fiscales. Esto hace que el IS no sea sólo una cifra única, sino una historia de ajustes a lo largo del tiempo.
Deducciones y bonificaciones: cómo optimizar la factura fiscal de tu empresa
La buena noticia es que, dependiendo de la jurisdicción y del tipo de empresa, existen instrumentos para reducir la factura del IS de forma legal y sostenible. Las deducciones, bonificaciones y créditos fiscales pueden marcar la diferencia entre pagar poco o pagar mucho. Vamos a ver algunas de las más habituales, sin perder de vista que cada país tiene su propio catálogo y condiciones:
Deducciones por inversión y gasto en activo fijo
Muchos sistemas permiten deducir inversiones en activos fijos o maquinaria, siempre que se integren en la actividad productiva de la empresa. Estas deducciones pueden presentarse como depreciaciones aceleradas, amortizaciones lineales o métodos mixtos, y suelen estar sujetas a límites y periodos de vida útil. La lógica es doble: premiar la inversión que mejora la productividad y facilitar el mantenimiento del parque de activos necesario para operar. Si estás pensando en comprar maquinaria, equipos informáticos o instalaciones, conviene evaluar si estos gastos serán deducibles y en qué periodo.
Incentivos por innovación y I+D
Las políticas fiscales suelen premiar la inversión en investigación y desarrollo (I+D). Si tu empresa dedica recursos a la creación de nuevos productos, mejoras de procesos o aplicaciones tecnológicas, es posible que puedas acceder a créditos fiscales, deducciones extraordinarias o bonificaciones sobre la base imponible. La verificación de elegibilidad suele requerir documentación de proyectos, gastos y resultados. Este tipo de incentivos puede ser especialmente significativo para startups y pymes tecnológicas, donde el gasto en I+D es de los principales impulsos de crecimiento.
Bonificaciones por creación de empleo y contratación
Otra vía común para reducir la carga del IS es a través de bonificaciones por empleo. Algunas jurisdicciones ofrecen reducciones o créditos fiscales por la contratación de ciertos perfiles profesionales, por la ampliación de plantillas o por la contratación de colectivos con mayor vulnerabilidad. Estas bonificaciones pueden aplicarse directamente sobre la cuota o ser un crédito que se deduce en periodos futuros. Si tienes planes de crecimiento laboral, conviene contemplar estas ventajas y planificar las contrataciones con antelación para aprovechar al máximo los incentivos disponibles.
Compensación de bases imponibles negativas y pérdidas
Si tu empresa tuvo pérdidas en ejercicios anteriores, muchas leyes fiscales permiten compensarlas contra beneficios futuros. Esto puede suavizar la factura en años de bonanza. No obstante, las reglas sobre el plazo de compensación y los límites de uso pueden variar. Algunas jurisdicciones permiten compensar hasta cierta cantidad anual o de forma indefinida, mientras que otras imponen techos o requieren aprobación adicional. Llevar un control claro de las pérdidas y de los créditos disponibles facilita mucho la planificación fiscal a medio y largo plazo.
El proceso de cálculo y la declaración: pasos prácticos
De la teoría a la práctica, declarar el impuesto de sociedades tiene una secuencia estructurada. Aunque los formularios y plazos específicos varían por país, la lógica general se mantiene: prever, recabar y justificar. Aquí te dejo un esquema práctico para navegar el proceso sin dolor de cabeza:
1) Preparación de la base imponible
Con tu contabilidad al día, identifica ingresos gravables y gastos deducibles. Realiza los ajustes necesarios para cumplir con las normas fiscales: diferencias entre la contabilidad y la fiscalidad, provisiones que no son deducibles, y diferencias temporales que puedan generar impuestos diferidos. Este paso puede implicar reuniones entre el equipo contable y el área de finanzas para validar cada ítem. La claridad aquí evita sorpresas en el cierre y facilita la presentación de la declaración.
2) Aplicación de deducciones y créditos
Con la base imponible definida, aplica las deducciones, bonificaciones y créditos a los que tenga derecho la empresa. En muchos casos, estas partidas se suman como reducciones directas de la cuota o como créditos que reducen la deuda fiscal. Lleva un registro detallado de cada deducción, la documentación de soporte y los límites aplicables. La evidencia sólida es tu mejor aliada para evitar rectificaciones posteriores.
3) Cálculo de la cuota y pagos fraccionados
Una vez determinada la cuota, debes decidir si se paga en una sola exhibición o se opta por pagos fraccionados. En varios sistemas, puedes distribuir el pago a lo largo de varios meses a lo largo del año, con ajustes en caso de flujos de caja. Es clave planificar estos pagos para no afectar la liquidez de la empresa. Además, algunos sistemas permiten anticipar pagos y obtener un crédito fiscal inmediato, que puede mejorar la gestión de tesorería.
4) Presentación de la declaración y documentación de respaldo
La declaración debe ir acompañada de la documentación que sustente cada cifra reportada: estados financieros auditados, informes de impuestos diferidos, anexos de deducciones y créditos, y cualquier justificante de inversiones o gastos deducibles. La organización de estos documentos no solo facilita la presentación, sino que también facilita futuras revisiones o auditorías. Mantener un expediente ordenado es tan importante como la propia declaración.
5) Revisión y ajustes post-declaración
En muchos casos, la declaración se revisa después de presentada. Puede haber requerimientos de corrección, ajustes por discrepancias en la contabilidad o por cambios en la normativa. Es esencial responder con prontitud a cualquier notificación de la autoridad fiscal y, si corresponde, presentar las rectificaciones necesarias. La proactividad aquí puede evitar intereses y recargos innecesarios.
Aspectos prácticos para pymes y startups
Las pymes y, especialmente, las startups suelen enfrentarse a desafíos únicos: flujo de caja variable, inversiones intensivas y la tentación de reinvertir cada euro para crecer. Aquí van algunos consejos prácticos para sacar el máximo rendimiento del IS sin perder la perspectiva financiera:
- Planificación fiscal anual: crea un calendario de hitos fiscales y revisa trimestralmente la base imponible y las deducciones disponibles. Esto te permitirá ajustar proyecciones y evitar sorpresas al cierre.
- Persistencia con la documentación: conserva recibos, facturas, contratos y justificantes de inversiones. La trazabilidad facilita la defensa de deducciones ante la autoridad fiscal y evita rectificaciones costosas.
- Optimización de inversiones: evalúa con buen criterio qué inversiones generan beneficios fiscales y cuáles aportan valor real al negocio. A veces una inversión que parece atractiva a corto plazo puede no ser rentable cuando miras el coste fiscal a medio plazo.
- Asesoramiento estratégico: aunque puedas gestionar el IS internamente, contar con una opinión externa de un asesor fiscal puede ahorrar tiempo, evitar errores y descubrir deducciones que de otra forma pasarían desapercibidas.
Errores comunes y cómo evitarlos
Todos cometemos errores, especialmente cuando hablamos de impuestos, que pueden ser costosos y, a veces, difíciles de corregir. Aquí tienes una lista de fallos típicos y cómo prevenirlos:
- Omitir ingresos o gastos relevantes en la base imponible. Solución: revisión cruzada entre contabilidad y libros fiscales, y conciliaciones periódicas.
- Tratamientos inconsistentes de gastos deducibles. Solución: aplicar las normas fiscales de forma homogénea en cada ejercicio y documentar cualquier excepción.
- Ignorar deducciones y créditos disponibles. Solución: crear un inventario de incentivos aplicables y revisarlo con un asesor antes de cerrar el ejercicio.
- Retrasos en la presentación o pagos. Solución: establecer recordatorios y automatizar recordatorios de fechas límite y pagos fraccionados si procede.
Ventajas y riesgos de un buen manejo del IS
Un manejo adecuado del impuesto de sociedades no solo evita sanciones; también ofrece ventajas estratégicas. Por un lado, una optimización fiscal responsable libera recursos para reinvertir, contratar y expandir. Por otro, reduce la incertidumbre financiera y mejora la planificación de tesorería. Pero corremos riesgos si la planificación se orienta solo a reducir la factura sin cumplir la normativa: sanciones, recargos, auditorías y reputación dañada. La clave está en la transparencia y la adherencia a la legalidad, complementadas por una visión a medio y largo plazo que alinee impuestos con objetivos empresariales.
Casos prácticos: ejemplos simples para entender mejor
Para que los conceptos cobren vida, te dejo tres escenarios hipotéticos que ilustran cómo se aplicaría el impuesto de sociedades en situaciones distintas. Son simplificados, pero útiles para fijar ideas:
Escenario 1: empresa tecnológica con buena inversión en I+D
Una pequeña empresa de software genera 500,000 euros de ingresos y tiene gastos deducibles por 350,000 euros, incluyendo 80,000 euros en I+D. Bajo una tasa hipotética del 20%, la base imponible sería de 150,000 euros (500,000 – 350,000). Aplicando la deducción por I+D de 20,000 euros, la cuota podría verse reducida a 130,000 euros. Si hay deducciones adicionales por inversión en software ohardware, se sumarían a la reducción, y la cuota final debería ajustarse según el marco legal correspondiente. Este caso ilustra cómo las inversiones en I+D pueden no solo generar innovación, sino también reducir eficazmente la factura fiscal.
Escenario 2: empresa manufacturera con depreciación acelerada
Una empresa de manufactura adquiere maquinaria por 200,000 euros y aplica una depreciación acelerada que le da una mayor deducción en el primer año. Supón ingresos de 1,000,000 y gastos deducibles de 700,000, con una base imponible de 300,000, de la que la depreciación acelerada reduce la base en 50,000 adicionales. Sin otras deducciones, la cuota sería de 250,000 euros. Este ejemplo muestra cómo determinadas reglas de depreciación pueden impactar significativamente la base imponible y, por tanto, la cuota de IS en el año inicial de inversión.
Escenario 3: startup con pérdidas y compensación de bases negativas
Una startup tecnológica tuvo pérdidas de 150,000 en el primer año, y en el segundo año obtiene 120,000 de ingresos con gastos deducibles de 100,000. Si la normativa permite compensar pérdidas de años anteriores, la base imponible podría ser menor o incluso nula en el segundo año, dependiendo de las reglas de compensación. Este caso resalta cómo las pérdidas pasadas pueden amortiguar la factura en años siguientes, siempre dentro del marco legal aplicable.
Conclusión práctica: convertir números en decisiones
El impuesto de sociedades no tiene por objetivo ser una carga abstracta, sino una herramienta que, bien gestionada, ayuda a financiar el propio crecimiento. Si entiendes la base imponible, la tasa aplicable y las opciones de deducción o crédito, puedes convertir una obligación fiscal en una palanca de negocios. Esto implica anticipación, organización y un enfoque estratégico que vaya más allá del simple cumplimiento. Recuerda que cada país y cada sector tiene particularidades, por lo que los ejemplos aquí presentados deben servir como guías generales, no como sustituto de asesoría profesional adaptada a tu realidad concreta.
Preguntas frecuentes (FAQ) únicas y útiles
A continuación, respuestas rápidas a dudas comunes, formuladas de forma directa y con matices prácticos para evitar malentendidos. Si tienes una situación particular, conviene consultarlo con un asesor fiscal.
- ¿El IS se paga sobre beneficios contables o sobre beneficios fiscales? Respuesta: normalmente sobre la base imponible fiscal, que se determina tras hacer ajustes a la contabilidad y aplicar deducciones y créditos permitidos por la ley.
- ¿Qué pasa si mi empresa no genera beneficios? ¿Aún así hay que pagar IS? Respuesta: en muchas jurisdicciones, si no hay base imponible positiva, la cuota puede ser cero, pero hay regímenes específicos para pérdidas o para gravar con una cuota mínima en ciertos escenarios, así que no se debe asumir sin revisión.
- ¿Puedo cambiar la fecha de cierre del ejercicio para optimizar IS? Respuesta: algunas jurisdicciones permiten adaptar el periodo fiscal, pero hay reglas estrictas en cuanto a límites y solicitudes; conviene asesorarse para no incurrir en errores.
- ¿Cómo influyen las pérdidas de ejercicios anteriores en el pago actual? Respuesta: a menudo, las pérdidas pueden compensarse contra beneficios futuros, reduciendo la cuota en años siguientes, según límites y plazos establecidos por la ley.
- ¿Qué rol juega la auditoría interna en el IS? Respuesta: una auditoría interna ayuda a asegurar que los gastos sean deducibles y que las deducciones y créditos se apliquen correctamente, reduciendo el riesgo de sanciones.
- ¿Existen diferencias entre IS y otros impuestos sobre sociedades en distintos países? Respuesta: sí; cada país tiene su marco normativo, tipos impositivos, deducciones y reglas de compensación ligeramente distintas. Es clave revisar la normativa local específica.
- ¿Qué debe contener la documentación de respaldo para una deducción por I+D? Respuesta: proyectos, gastos asociados, presupuestos, informes técnicos, bitácoras de progreso y cualquier acreditación de resultados obtenidos.
- ¿Cómo afecta la planificación fiscal a la liquidez de la empresa? Respuesta: una buena planificación puede suavizar picos de tesorería, permitiendo distribuir pagos, aprovechar créditos y evitar retrasos en la financiación de operaciones.