Qué significa adeudo por domiciliacion: definición, causas y ejemplos
Qué significa adeudo por domiciliacion: definición, causas y ejemplos
Encabezado relacionado: Comprender la domiciliación: cómo funciona y qué cubre
Qué es un adeudo por domiciliación: definición, diferencias y ejemplos
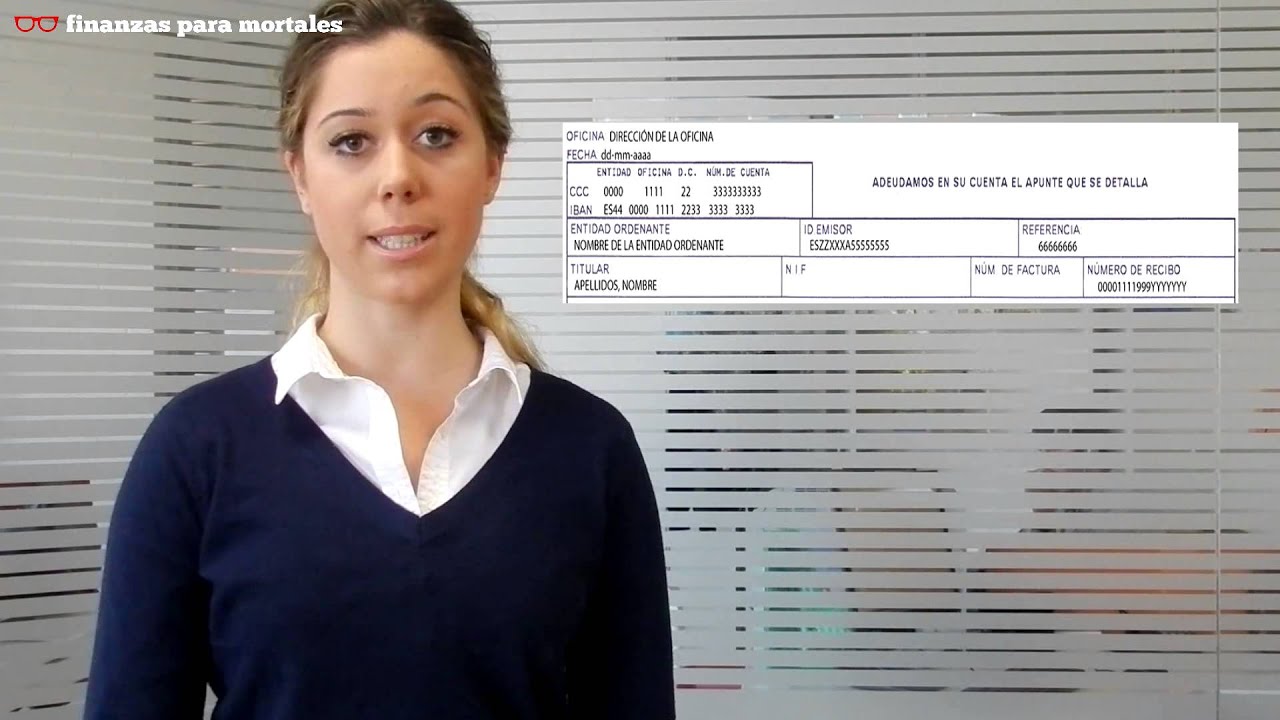
Imagina que cada mes llega una factura a tu correo o a tu app favorita y, sin que tengas que hacer casi nada, se verifica y se paga automáticamente desde tu cuenta. Eso, en pocas palabras, es la idea detrás de la domiciliación de pagos. Un adeudo por domiciliación es una extracción de dinero autorizada previamente para cubrir un servicio, producto o gasto recurrente. Es decir, autorizas a un acreedor a retirar cierta cantidad de dinero de tu cuenta o tarjeta en fechas determinadas. No es magia: es permiso explícito que tú das para que alguien más haga el cobro por ti. ¿Qué significa eso en la práctica? Que tú ya dices “sí, adelante” para que no tengas que recordar cada mes cuándo vence cada factura.
La principal diferencia entre un adeudo por domiciliación y un pago convencional es la automatización. En un pago normal, te llega la factura y tú decides pagarla cuando puedas. Con la domiciliación, el sistema ya está configurado para hacerlo por ti, y si la empresa te da un servicio de suscripción o una factura mensual, el cargo se ejecuta en la fecha acordada, con la posibilidad de que te llegue una notificación previa. Esto tiene ventajas claras: comodidad, previsibilidad de gastos y menos riesgo de olvidar un pago. Pero también introduce cierto grado de dependencia y vigilancia necesaria para evitar sorpresas, como cargos duplicados, cambios en la cantidad o cargos no autorizados. ¿Te suena familiar? Es muy común en servicios como telefonía, suministro de agua o luz, plataformas de streaming, seguros y pagos de membresía.
Por qué aparece un adeudo por domiciliación: causas comunes
Antes de entrar en cómo gestionarlo, vale la pena entender qué puede disparar un adeudo por domiciliación. A continuación te dejo un repaso de las causas más habituales, para que puedas identificar el origen del cargo con rapidez y tranquilidad.
1) Cargos recurrentes autorizados
La causa más evidente es que tú autorizaste a un acreedor a cobrar cada mes o cada cierto periodo. Esto puede ser para servicios continuos como electricidad, agua, gas, internet, o para suscripciones. En estos casos, el cargo suele repetirse en fechas fijas o en la fecha de facturación del servicio. Si en alguna factura ves un importe distinto al habitual, puede deberse a cambios en tarifas, impuestos o consumo, pero siempre debe haber un detalle claro en la liquidación.
2) Revisiones y ajustes de facturación
A veces el cobro no es exacto y aparece un adeudo con un importe distinto al habitual por correcciones o ajustes de facturación. Esto puede ocurrir tras una lectura de contador, una revisión de contrato o un cambio en el plan de servicios. ¿Te imaginas pagar una cantidad menor y que luego te recalcule una diferencia? Puede pasar, pero la empresa debe explicarte el motivo y darte el desglose del ajuste.
3) Cargos por servicios adicionales
En ocasiones, al convertir una suscripción o servicio a un plan superior, o al añadir extras, se generan nuevos cargos que deben cobrarse mediante la domiciliación. También pueden aparecer cargos por comisiones, cargos por retraso o intereses si alguna factura previa quedó impaga, y el sistema de domiciliación continúa activo para el siguiente periodo.
4) Cambios en la forma de pago
Si cambiaste de tarjeta o de cuenta bancaria, o cambiaste la entidad autorizada para la domiciliación, puede haber un lapso de transición en el que el nuevo cargo se genere. En ese caso, suele haber notificaciones para que confirmes o aceptes el nuevo método de cobro. Si no confirmas, podría quedarse pendiente o generar confusión en el historial de pagos.
5) Cargos por impagos y devoluciones
En algunos casos, si una factura fue devuelta por falta de fondos y se intenta un segundo cobro, la institución puede activar un nuevo adeudo en la próxima fecha de cobro. Esto puede generar un ciclo de cobros recurrentes cuando no se resuelve la falta de liquidez. Es importante revisar si hay devoluciones o incidencias para entender el motivo del adeudo.
Cómo revisar y entender un adeudo por domiciliación
La clave para no perderte entre montos, fechas y conceptos es la lectura crítica de cada cargo. Aquí te dejo una guía práctica para revisar con calma y entender cada adeudo por domiciliación que aparezca en tu extracto.
1) Revisa el concepto y la fecha
Cada cargo debería ir acompañado de un concepto claro: “Domiciliación de factura de telefonía”, “Suscripción X”, “Pago de seguro Y”. Si ves algo ambiguo como “adeudo” o “por domiciliación”, eso ya es una señal de que necesitas pedir un detalle. Anota la fecha de cobro y el importe. Si la fecha coincide con el ciclo de facturación que autorizaste, es señal de que el sistema está funcionando como esperas.
2) Verifica el importe
Compara el importe con tu factura más reciente o con el consumo registrado. Si la tarifa cambió, si hubo un ajuste por impuestos o si recibiste descuentos, ese puede ser el motivo del cambio. Si el importe no cuadra, toma captura del extracto, guarda la factura y contacta al servicio para que te expliquen el detalle. A veces la diferencia puede ser pequeña, pero otras veces es un error que hay que corregir a la brevedad.
3) Verifica el origen del cobro
¿Proviene de una empresa conocida? ¿Es un servicio al que estás suscrito? Si el cargo es de un tercero no reconocible, hay que actuar con cautela: podría ser un cargo fraudulento o un cargo antiguo que no había sido cerrado. En ese caso, detén la domiciliación y solicita a la entidad el desglose y la confirmación de que estás autorizado a ese cobro.
4) Observa si hay duplicados o cargos no autorizados
Un fallo común es que aparezcan cargos duplicados o repetidos en la misma fecha. Esto puede deberse a un error técnico, a que dos suministradores usan el mismo servicio de cobro, o a que la domiciliación quedó activa de un contrato anterior. Si detectas duplicados, informa de inmediato al emisor y a tu banco para evitar que te cobren dos veces por el mismo servicio.
Cómo evitar sorpresas: buenas prácticas para gestionar domiciliaciones
Aquí tienes estrategias prácticas para que la experiencia de la domiciliación sea eficiente sin perder el control. No se trata de complicarte la vida, sino de convertirla en una herramienta útil que trabaja para ti.
1) Mantén un registro claro de todas las domiciliaciones
Haz una lista de tus domiciliaciones: empresa, servicio, importe habitual, fecha de cobro y método de pago. Puedes usar una hoja de cálculo, una app de finanzas o una simple nota en el móvil. La clave es que puedas consultarlo cuando quieras y compararlo con tu extracto bancario o de tarjeta.
2) Activa alertas de cobro y notificaciones
La mayoría de bancos y proveedores permiten configurar alertas: te avisan por SMS o correo cuando se realiza un cargo. Esto te da tiempo para revisar el detalle antes de que el dinero salga de tu cuenta. Piénsalo como una alarma que te avisa de que alguien está cocinando en la cocina de tu economía personal.
3) Mantén un fondo de reserva para evitar devoluciones
Un pequeño colchón de liquidez evita que una factura inesperada o un cargo mal calculado te deje sin fondos para otros gastos. Si tienes un respaldo, la probabilidad de devoluciones o cargos agravados se reduce notablemente. Es simple: menos estrés, más tranquilidad.
4) Revisa las tarifas y cambios contractuales periódicamente
Algunos servicios cambian tarifas, condiciones o plazos sin que lo notes de inmediato. Dedica un momento cada pocos meses para revisar tu contrato, la tarifa vigente y cualquier anuncio de tu proveedor. Si ves cambios, pregunta y negocia si es posible, o ajusta tus hábitos para adaptarte al nuevo costo.
5) Documenta y guarda comunicaciones
Cuando pactas una domiciliación o modificas una existente, guarda cualquier correo, cartel o confirmación. Si hay un conflicto, tendrás un respaldo claro de que diste consentimiento o de cuándo se produjo la modificación. Es tu prueba de negociación frente a cualquier reclamación futura.
Qué hacer si aparece un cargo indebido o extraño
Puede ocurrir de forma aislada: un cargo que no reconoces, un importe erróneo o un cobro que no estaba autorizado. En estos casos, actuar con rapidez y seguir un procedimiento claro te ayuda a resolverlo sin perder tiempo ni dinero.
Pasos prácticos para reclamar
1) Reúne evidencia: captura de pantalla, extractos, contratos, correos de confirmación. 2) Contacta al acreedor: solicita un desglose del cargo, la fecha exacta y la razón del cobro. 3) Si no hay respuesta satisfactoria, contacta con tu banco o la entidad emisora de la tarjeta para iniciar una reclamación o reversión. 4) Si hay fraude, denuncia ante la entidad correspondiente y considera bloquear la domiciliación de inmediato.
Plazos y derechos básicos
Las leyes y plazos pueden variar según tu país, pero, en general, tienes derecho a cuestionar cualquier cargo no autorizado o incorrecto dentro de un plazo razonable. Muchos sistemas permiten una reversión en un par de días hábiles si el reclamo se presenta con la documentación adecuada. La clave es actuar rápido y conservar la evidencia para acelerar la resolución.
Ventajas y riesgos de la domiciliación
La domiciliación puede ser una bendición o una molestia, según cómo la gestionemos. Aquí tienes un balance claro para que puedas decidir cómo encaja en tu economía personal.
Ventajas
– Comodidad y previsibilidad: no tienes que recordar cada fecha de factura; todo se paga puntualmente.
– Menor riesgo de recargos por impago: el sistema, cuando está bien configurado, te ayuda a evitar recargos por demora.
– Mayor control para las empresas: para proveedores, facilita la cobranza y reduce la morosidad, lo que puede traducirse en mejoras de servicio y precios estables a largo plazo.
Riesgos
– Dependencia del sistema: si el cargo sale mal, puede afectar tu liquidez de forma automática.
– Riesgo de errores y cargos duplicados: sin supervisión, los errores pueden pasar desapercibidos por más tiempo.
– Posibles cargos no deseados: si permites varias domiciliaciones, podrías terminar pagando por servicios que ya no usas si no actualizas tus acuerdos.
Quién debe gestionar estas domiciliaciones: consejos para empresas y proveedores
No solo de usuarios vive la domiciliación. Las empresas que la gestionan deben hacerlo de forma responsable para evitar cobrar de más, duplicar cargos o generar disputas. Aquí van recomendaciones para quienes gestionan pagos recurrentes:
Política de transparencia y desglose
Proporciona a tus clientes un desglose claro de cada cargo: qué es, cuánto cuesta, la fecha de cobro y el periodo al que corresponde. Si el cliente puede ver el detalle, es más fácil aceptar el cargo o detectar inconsistencias.
Manejo responsable de cambios
Si cambias tarifas, planes o condiciones, informa con antelación suficiente y de forma inequívoca. Ofrece alternativas, plazos de adaptación y posibilidad de cancelar sin penalización durante un periodo razonable.
Soporte rápido y accesible
Un canal de atención al cliente eficiente reduce la frustración cuando surgen preguntas o disputas. La rapidez es clave: respuestas en 24-48 horas pueden evitar escaladas y pérdidas de confianza.
Casos prácticos y escenarios: cómo abordarlos en la vida real
Para que lo veas con claridad, te dejo algunos ejemplos cotidianos y cómo resolverlos. No son soluciones universales, pero sí patrones que puedes adaptar a tu situación.
Caso 1: eléctrica puntual con ajustes de tarifa
María recibe un cargo mensual por suministro eléctrico con una variación del 5% respecto al mes anterior. Ella revisa el detalle: el consumo subió un 7% y la tarifa aplica cargos por impuestos. Decide llamar al proveedor para confirmar el ajuste y, si procede, solicita una factura detallada y un resumen de la nueva tarifa. Tras la explicación, acuerda activar alertas de consumo para no llevarse sorpresas futuras.
Caso 2: suscripción que no usa
Juan tiene una suscripción que no recuerda haber activado, pero que sigue cobrando cada mes. Identifica el cargo y consulta la fecha y el servicio asociado. Descubre que fue una promoción antigua que no canceló. Solicita la cancelación y el reembolso del periodo no utilizado. Activa una alerta para confirmar que la domiciliación ya no está activa y decide guardar las confirmaciones de cancelación.
Caso 3: duplicados por error técnico
Una empresa de telecomunicaciones envía dos cargos el mismo día por dos planes diferentes que nunca contrató. En esta situación, el cliente envía capturas, solicita la revisión y, en paralelo, bloquea el cargo duplicado para evitar que se cobre de nuevo. Tras la verificación, la empresa corrige el error y devuelve el cargo doble, además de ajustar la futura facturación.
Preguntas frecuentes: respuestas claras y útiles
Para cerrar con claridad, aquí tienes respuestas a preguntas que suelen surgir cuando hablamos de adeudos por domiciliación. Si tienes otra duda, déjamela en los comentarios y la abordamos juntos.
¿Qué hago si recibo un cargo que no autorizé?
Contacta al emisor de la domiciliación para obtener el desglose y la justificación del cargo. Si no es autorizado, solicita la cancelación de la domiciliación y, si procede, la reversión del cobro ante tu banco o la entidad emisora de la tarjeta. Guarda todo el historial de comunicaciones como prueba.
¿Puedo cancelar una domiciliación en cualquier momento?
Sí, normalmente puedes cancelar o modificar una domiciliación en cualquier momento. Debes informarlo a la entidad que cobra y, si es posible, a tu banco, para evitar cargo futuros. Asegúrate de confirmar la cancelación por escrito para evitar cargos no deseados.
¿Qué diferencias hay entre domiciliación y pago con tarjeta?
La domiciliación implica un cargo directo desde tu cuenta o desde una tarjeta autorizado previamente, mientras que un pago con tarjeta suele requerir acción del titular para cada transacción. La domiciliación ofrece conveniencia y previsibilidad, pero requiere de vigilancia para evitar cargos no deseados.
¿Qué hacer si la factura cambia de importe sin previo aviso?
Solicita el desglose y la explicación del cambio. Si no hay respuesta clara, contacta a tu banco o a la empresa para resolver la discrepancia. Mantén un registro de todas las comunicaciones y revisa tu contrato para entender si el ajuste está permitido y cuándo debe entrar en vigor.
¿Qué puedo hacer para protegerme contra fraudes?
Utiliza alertas de cobro, verifica regularmente tus extractos, y evita compartir información sensible. Si sospechas fraude, denuncia a tu banco y a las autoridades pertinentes. Considera desactivar o revisar las domiciliaciones que no emplees con frecuencia.
En resumen, la domiciliación puede ser una aliada poderosa para gestionar pagos recurrentes y evitar recargos por olvido. Pero como toda herramienta, funciona mejor cuando está bien gestionada: con monitorización, claridad en cada cargo y un plan para corregir desajustes. ¿Qué paso vas a dar hoy para mejorar el control de tus adeudos por domiciliación?