Cómo se calcula el usufructo vitalicio: guía completa con métodos y ejemplos
Cómo se calcula el usufructo vitalicio: guía completa con métodos y ejemplos
Guía rápida: fundamentos del usufructo vitalicio
Qué es el usufructo vitalicio
El usufructo vitalicio es un derecho real que permite a una persona (el usufructuario) usar y disfrutar de un bien que pertenece a otra persona (el nudo propietario) durante toda su vida. No confiere la propiedad plena, pero sí otorga la facultad de gozar del bien y obtener sus frutos o rendimientos. En la práctica, si hablamos de una casa, el usufructuario puede vivir allí o alquilarla y cobrar la renta, mientras que la nuda propiedad permanece en manos del titular original, quien conserva el dominio. A la muerte del usufructuario, la nuda propiedad se consolida y el titular recupera la plenitud del dominio, salvo acuerdos diferentes estipulados en testamentos o contratos.
Este arreglo puede aparecer en distintos contextos: herencias, donaciones, particiones de bienes entre familiares o acuerdos entre cónyuges. La clave está en entender que el usufructo no es una cesión de la propiedad, sino un derecho temporal de uso. Por eso, cuando se planifica una transmisión de bienes, calcular el valor del usufructo vitalicio se vuelve crucial para evitar conflictos y distorsiones patrimoniales. En resumen, es como si alguien te cede temporalmente el uso y los beneficios de un bien, sin dejar de ser dueño de la pieza central del rompecabezas.
Factores clave para calcular el usufructo vitalicio
Edad del usufructuario y esperanza de vida
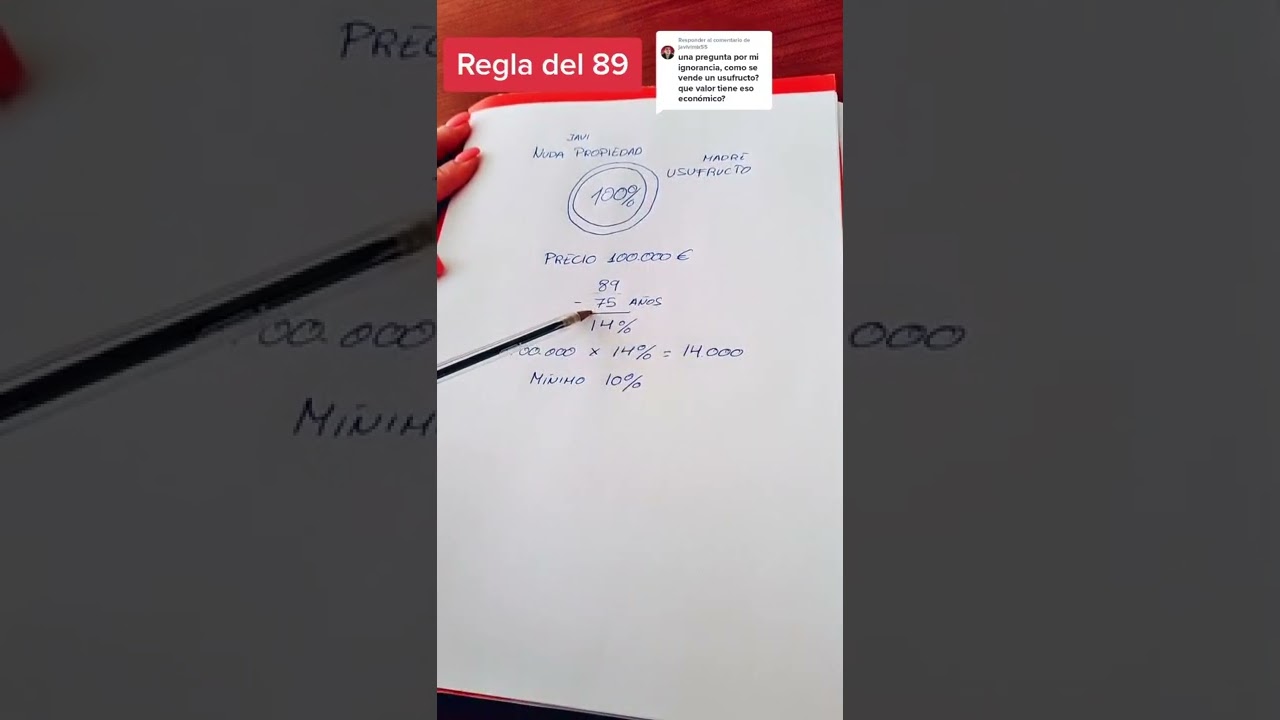
La edad de la persona que ostenta el usufructo es el factor más determinante. En términos simples: cuanto más joven es, mayor suele ser el valor del usufructo, porque la probabilidad de que siga vivo para disfrutar del bien durante más tiempo es mayor. Cuanto mayor es la edad, menor es el factor de usufructo, porque la duración prevista del usufructo se acorta. Para convertir esa duración en valor monetario se recurre a tablas de mortalidad, que permiten estimar cuántos años de uso esperar y qué descuento aplicar en cada periodo.
Valor del bien y tipo de bien
El valor del usufructo depende del valor de mercado del bien afectado (inmueble, vehículo, acciones, etc.). Un bien con alta demanda o con ingresos estables generará un usufructo distinto frente a uno con rendimientos impredecibles. En bienes inmuebles, por ejemplo, la renta potencial y el valor de la propiedad influyen fuertemente en el cálculo. Además, hay que considerar si el bien puede generar ingresos propios (alquileres, frutos, dividendos) y si esos ingresos comparten el usufructo o quedan fuera de él.
Interés o tasa de descuento
Cuando se usa un método actuarial, se aplica una tasa de interés (i) para descontar los flujos futuros a su valor presente. Esta tasa refleja el costo de oportunidad del dinero y, a veces, el rendimiento esperado de inversiones comparables. Una tasa mayor reduce el valor presente del usufructo, y una tasa menor lo incrementa. Es importante fijar esta tasa de forma explícita y acorde a la normativa local o al acuerdo entre las partes. Si no se especifica, puede generar disputas futuras.
Tablas actuariales y métodos utilizados
Las tablas actuariales (o tablas de mortalidad) son herramientas que estiman la probabilidad de que una persona de cierta edad fallezca en un año dado. Estas tablas permiten convertir la esperanza de vida en factores numéricos que se usan para calcular el valor del usufructo. Cada jurisdicción puede usar tablas distintas, y hay que adaptarlas al tipo de usufructo (vitalicio, por años, con reserva de dominio, etc.). En la práctica, las tablas permiten construir un factor de uso que se aplica al valor del bien.
Métodos para calcular el usufructo vitalicio
Método 1: cálculo actuarial con tablas
Este es el enfoque más riguroso y habitual en ámbitos profesionales. Se combina el valor del bien (V), la edad del usufructuario y una tasa de interés para obtener un factor de usufructo (F) a partir de tablas actuariales. El valor del usufructo se obtiene como U = V × F, y la nuda propiedad queda como N = V − U.
- Pasos:
- 1) Definir el valor de mercado del bien (V).
- 2) Registrar la edad exacta del usufructuario para consultar la tabla actuarial correspondiente.
- 3) Elegir una tasa de interés (i) adecuada a la jurisdicción o al acuerdo.
- 4) Obtener F de la tabla actuarial (el factor de usufructo vitalicio para esa edad y esa tasa).
- 5) Calcular U = V × F y N = V − U.
Ejemplo práctico (ilustrativo):
Supón que el bien vale 300,000 euros (V = 300,000). El usufructuario tiene 62 años y, tras revisar la tabla actuarial con una tasa de descuento del 3%, el factor F correspondiente es 0.46. Entonces U = 300,000 × 0.46 = 138,000 euros; la nuda propiedad N = 300,000 − 138,000 = 162,000 euros. Ten en cuenta que estos números son ilustrativos: el factor F varía con la tabla y la tasa elegida, y debe consultarse en la versión vigente de las tablas para la jurisdicción aplicable.
Ventajas de este método:
– Precisión cuando se dispone de tablas actualizadas.
– Ajuste fino a la edad y a la tasa de interés real.
– Cubre la duración real esperada, no solo una aproximación.
Desventajas:
– Requiere acceso a tablas actuariales específicas y conocimiento técnico.
– Los resultados pueden variar entre tablas distintas, lo que podría generar discrepancias entre partes.
Método 2: enfoque por porcentaje según edad (aproximación)
En muchas prácticas, cuando no hay tablas disponibles o se busca una estimación rápida, se recurre a un enfoque por porcentajes orientativos que relaciona la edad con un porcentaje del valor del bien que corresponde al usufructo. Es una aproximación y, por tanto, debe tomarse como orientativa, no definitiva. Es importante que el porcentaje se sustente en tablas o acuerdos y se documente para evitar controversias.
Ejemplo de esquema ilustrativo (solo como guía práctica):
Edad del usufructuario y porcentaje típico de U sobre el valor del bien (V):
– 20–35 años: 70–80% del valor de V
– 36–50 años: 60–75%
– 51–65 años: 40–55%
– 66–75 años: 25–40%
– 76+ años: 15–25%
Aplicación: si un bien vale 320,000 euros y el usufructuario tiene 58 años, podrías situarte en un rango de 40–55% de V. Si se elige 50%, U = 160,000 euros y N = 160,000 euros. Reitero: cada jurisdicción y cada caso pueden tener rangos distintos, y lo ideal es acompañarlo con una referencia a tablas o a una estimación basada en la jurisprudencia local.
Ventajas:
– Sencillo y rápido de aplicar.
– No requiere tablas actuariales específicas.
– Útil en particiones de herencia o acuerdos entre familiares para tomar decisiones rápidas.
Desventajas:
– Menor precisión.
– Puede generar tensiones si no se acuerda claramente el rango y se documenta.
Método 3: método de renta o valor presente de rentas vitalicias
Este enfoque vincula el usufructo al valor de las rentas que produce el bien para el usufructuario durante la vida esperada. Se estima una renta anual razonable (R) que el usufructuario podría recibir por el uso del bien. Luego, se calcula el valor presente de esa renta vitalicia usando una fórmula de anualidad (con la tasa i y la esperanza de vida obtenida de tablas). El resultado es el valor del usufructo U, y la nuda propiedad N se obtiene como V − U.
Fórmula básica (conceptual):
U = R × a_x(i)
donde a_x(i) es el valor presente de una anualidad vitalicia para una persona de edad x con tasa de interés i. En la práctica, esta fórmula se usa con tablas o con calculadoras actuariales que entregan el valor de a_x(i) para la edad y la tasa elegidas.
Ejemplo práctico (ilustrativo):
Supón un bien valorado en V = 450,000 euros. Se estima una renta anual razonable de R = 20,000 euros para el usufructuario. Con una tasa i del 2.5% y una esperanza de vida de 25 años para la edad correspondiente, el valor presente de la anualidad vitalicia podría ser, por ejemplo, a_x(i) = 8.8. Entonces U ≈ 20,000 × 8.8 ≈ 176,000 euros. La nuda propiedad sería N ≈ 274,000 euros. Estos números son para fines ilustrativos; el valor real dependerá de las tablas y de la tasa empleadas.
Ventajas:
– Integra de forma explícita la capacidad de generar ingresos del bien.
– Puede adaptarse fácilmente a cambios en la renta estimada o en la tasa de interés.
Desventajas:
– Requiere estimaciones de renta y sedas de tablas actuariales.
– Puede resultar complejo para personas sin experiencia en cálculos actuariales.
Ejemplos prácticos de cálculo paso a paso
Ejemplo 1: valor del usufructo con tabla actuarial
Supón que el valor del inmueble es V = 350,000 euros y el usufructuario tiene 65 años. Se utiliza una tasa i = 3% y, tras consultar la tabla actuarial correspondiente, se obtiene un factor F = 0.42. Entonces:
- U = V × F = 350,000 × 0.42 = 147,000 euros
- N ≈ V − U = 350,000 − 147,000 = 203,000 euros
Interpretación: el usufructo representa 147,000 euros de valor actual, y la nuda propiedad 203,000 euros. Recuerda que este ejemplo es ilustrativo y que el factor F debe basarse en tablas vigentes y la tasa acordada.
Ejemplo 2: aproximación por edad
Valor del inmueble: V = 260,000 euros. El usufructuario tiene 50 años. Usando un esquema orientativo (no vinculante) que sitúa el rango en 60–70% para esa edad, seleccionamos 66% como punto medio.:
- U = V × 0.66 = 260,000 × 0.66 = 171,600 euros
- N = 260,000 − 171,600 = 88,400 euros
Conclusión: con este método de aproximación, el usufructo sería de 171,600 euros; la nuda propiedad quedaría en 88,400 euros. Este método debe estar claramente respaldado por un acuerdo y, si es posible, complementado con cálculo actuarial para mayor rigor.
Ejemplo 3: renta vitalicia como base
Imaginemos un caso en el que el bien genera una renta anual razonable de 12,000 euros, y se eligen i = 2.5% con una esperanza de vida de 20 años. Si a_x(i) ≈ 9.0 en esa configuración, entonces:
- U = R × a_x(i) = 12,000 × 9.0 = 108,000 euros
- N = V − U (con V = 300,000) = 192,000 euros
Este ejemplo muestra cómo la renta estimada se traduce en el valor del usufructo. De nuevo, los números dependen de las tablas y la tasa empleadas, por lo que la precisión depende de la fuente de datos.
Ventajas y desventajas de cada método
Resumen de ventajas
- Precisión y rigor (método actuarial): cuando hay tablas actualizadas y consenso entre las partes.
- Sencillez y rapidez (método por porcentaje): útil para acuerdos informales o primeras aproximaciones.
- Enfoque de rentas (método 3): adapta el valor al rendimiento real que puede generar el bien.
Resumen de desventajas
- Complejidad y necesidad de tablas (método 1): requiere conocimiento técnico y acceso a tablas adecuadas.
- Incertidumbre y discusión de rangos (método 2): puede provocar disputas si no se documenta con criterios claros.
- Estimaciones de rentas y vida (método 3): depende de proyecciones futuras que pueden derrumbarse ante cambios económicos.
Consejos prácticos para calcular el usufructo vitalicio
– Documenta el método escogido y las supuestos básicos (edad, tasa de descuento, tablas usadas) en el acuerdo o resolución.
– Si es posible, utiliza tablas actuariales oficiales o autorizadas por la jurisdicción; evita arbitrariedad en los factores.
– Considera intereses de herederos y posibles cambios legislativos: el usufructo puede afectar la partición de bienes en herencias futuras.
– Incluye cláusulas de revisión: si cambia la tasa de interés o la valoración del bien, podría ser razonable revisar el valor del usufructo para mantener la equidad.
– Busca asesoría profesional: un abogado o actuario puede ayudarte a elegir la mejor metodología y a interpretar las tablas relevantes para tu caso específico.
Preguntas frecuentes sobre el usufructo vitalicio
¿Qué pasa si el usufructuario muere antes de lo esperado?
En un usufructo vitalicio, la duración está ligada a la vida del usufructuario. Si fallece, el usufructo cesa de inmediato y la nuda propiedad se consolida en el titular. No suele haber continuidad del usufructo para herederos, salvo que exista otra previsión legal o un acuerdo específico que prevea una sucesión o una revalorización particular.
¿Puede el usufructuario vender o ceder su derecho?
En muchos sistemas, el usufructo es un derecho transmisible o cedeable, al menos a través de actos entre partes o a título de legado. Sin embargo, no todos los lugares permiten la cesión libre de un usufructo vitalicio; algunas jurisdicciones prohíben o limitan su cesión, y otras permiten alquilar o gravar el usufructo. Es crucial consultar la normativa local y documentar cualquier transferencia en el registro correspondiente.
¿Cómo afecta el usufructo a la venta del bien?
Si el bien se vende durante el usufructo, el comprador adquiere el inmueble con el usufructo ya establecido. Esto significa que, aunque el nuevo propietario sea el titular del dominio, no podrá ejercer plenamente el uso del bien mientras exista el usufructo. En algunas situaciones, el vendedor debe transferir también los derechos del usufructuario o negociar un acuerdo para la terminación anticipada.
¿Qué pasa con los gastos y las mejoras del bien durante el usufructo?
Generalmente, el usufructuario es responsable de los gastos de mantenimiento ordinario y de reparaciones necesarias para conservar el bien en buen estado. Las mejoras mayores suelen requerir consentimiento del nudo propietario y, en su caso, podrían afectar el valor de la nuda propiedad. Del mismo modo, los impuestos pueden distribuirse según la regulación local o el acuerdo entre las partes.
¿Qué documentos necesito para calcular o formalizar el usufructo?
Entre los documentos habituales se encuentran: prueba de titularidad del nudo propietario; título o certificado de usufructo; certificado de edad del usufructuario; avalúo o informe de valor de mercado del bien; actas o acuerdos de partición o donación; y, si corresponde, la resolución judicial que confirme el usufructo. En casos complejos, también puede ser necesario un informe de un actuario o perito.
¿Cómo se ajusta el usufructo en caso de cambios relevantes?
Si cambian las condiciones (por ejemplo, una variación significativa en el valor del bien o una modificación de la tasa de interés), algunas jurisdicciones permiten revisar el valor del usufructo mediante pacto entre las partes o a través de una cláusula de revisión. Es aconsejable incluir cláusulas de revisión periódicas para evitar conflictos futuros.
¿El usufructo vitalicio se aplica a cualquier tipo de bien?
El usufructo vitalicio puede aplicarse a bienes muebles e inmuebles, y también a derechos sobre bienes (por ejemplo, acciones o participaciones) en función de la legislación local. Sin embargo, cada tipo de bien puede requerir reglas especiales para la valoración, tráfico y transmisión del usufructo.
¿Qué ocurre si hay varias personas con usufructo simultáneo?
Cuando hay varios usufructuarios, cada uno tiene derechos diferenciados, y la suma de los valores de usufructo debe ser compatible con el valor de la cosa común. En casos de múltiples usufructos, la partición se vuelve más compleja, y conviene acordar por escrito la forma de distribución de los derechos, licencias de uso y rendimientos entre los usufructuarios.
¿Cómo puedo obtener una estimación inicial rápida del valor del usufructo?
Si no tienes a mano tablas actuariales, empieza con una estimación conservadora basada en una fracción del valor del bien según la edad. Utiliza un rango razonable y documenta que es una estimación inicial. Para una estimación más sólida, consulta a un profesional y, si es posible, usa tablas actuariales oficiales y la tasa de descuento recomendada en tu jurisdicción.
Conclusión
Calcular el usufructo vitalicio no es un ejercicio meramente contable; es una herramienta de planificación patrimonial que ayuda a equilibrar intereses, derechos y responsabilidades entre quienes usan un bien y quienes conservan la propiedad. Existen métodos distintos para llegar a un valor justo: la exactitud de un cálculo actuarial, la sencillez de un enfoque por porcentaje o la flexibilidad de basar el valor en rentas futuras. Cada caso tiene particularidades: la edad del usufructuario, el tipo de bien, la existencia de ingresos derivados del bien y las normas de la jurisdicción. Lo importante es elegir un método claro, documentarlo y revisar periódicamente los criterios a falta de cambios. Si te encuentras ante una partición, una herencia o una donación, tomar el tiempo para entender y acordar el valor del usufructo puede evitar tensiones futuras y asegurar una distribución equitativa.
¿Te gustaría ver un caso práctico específico con números que se aplique a tu situación? ¿Qué factores te resultan más relevantes: la edad del usufructuario, el tipo de bien o la tasa de descuento? Si tienes dudas, podemos convertir tus datos en un esquema de cálculo paso a paso para que puedas tomar decisiones con mayor claridad.