Daños por agua seguro hogar: cómo actuar y reclamar
Daños por agua seguro hogar: cómo actuar y reclamar
Qué cubre un seguro de vivienda ante daños por agua
Entender el seguro de hogar y la cobertura de daños por agua
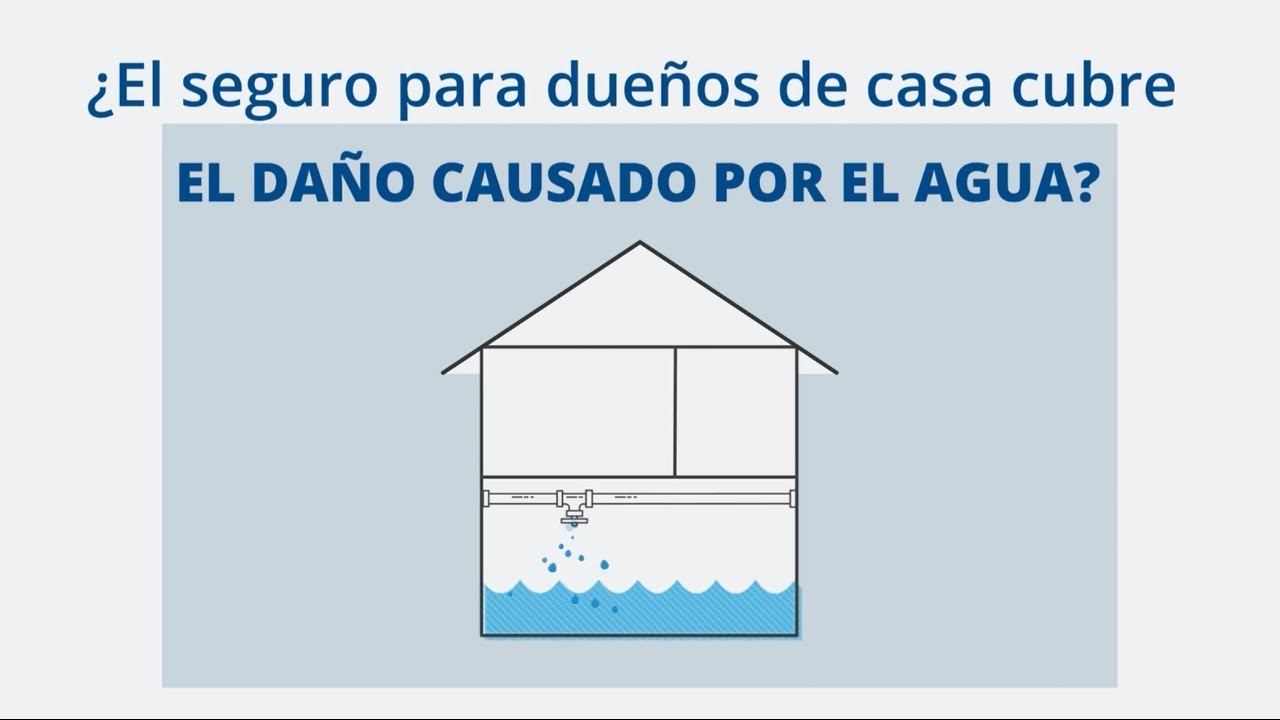
Antes de que te des cuenta, un charco se puede convertir en problemas de mayor envergadura: agua que se cuela por el techo, una tubería que estalla en medio de la noche o una filtración que va ganando terreno detrás del muro. Por eso, el primer paso es comprender qué cubre tu seguro de vivienda cuando hablamos de daños por agua. No todos los seguros son iguales, y las coberturas pueden variar según la póliza, la aseguradora y las condiciones específicas de tu vivienda. En general, hay tres pilares clave que suelen estar presentes: daños estructurales, daños a enseres y responsabilidad civil frente a terceros. Pero ojo: algunas situaciones están cubiertas solo si se cumplen ciertos requisitos, como el mantenimiento adecuado, la mitigación de daños o la notificación en plazo.
Imagina tu hogar como una casa de muñecas: una pequeña fisura puede convertirse en un hueco grande si no actúas a tiempo. El agua no sabe respetar fronteras ni horarios, y puede provocar moho, daños en cableado, deterioro de techos y pisos, o pérdidas de objetos personales de valor. La cobertura no es automática; debes entender qué está cubierto, qué deducibles se aplican y cuáles son las exclusiones típicas. En este artículo te guiaré paso a paso para que puedas actuar con claridad, proteger tu vivienda y reclamar de forma efectiva cuando corresponda.
Actúas rápido cuando ocurre un incidente de agua
Seguridad primero y medidas inmediatas
Lo primero es la seguridad. Si hay agua corriendo por la casa o hay un riesgo eléctrico, corta la electricidad desde el cuadro general y, si es posible, corta el suministro de agua para detener la fuente. No pongas en peligro tu integridad ni la de los demás para evitar daños menores. Evalúa si puedes evacuar a tiempo o si debes quedarte para controlar el daño con precaución. Recuerda, la prioridad es la seguridad personal y la de tus seres queridos.
Una vez que la situación se ha estabilizado, documenta todo. La inmediatez ayuda a evitar disputas sobre el alcance de los daños. Toma fotografías y videos de las áreas afectadas, de las fugas, de los objetos mojados y de cualquier daño estructural aparente. Cuanto más claro sea el escenario, más fácil será para la aseguradora entender la magnitud del problema y ayudarte a recuperar lo perdido.
¿Por qué documentar de inmediato?
La documentación temprana evita que la evidencia se degrade o que alguien se atribuya la responsabilidad de los daños. Las aseguradoras suelen exigir pruebas fiables para validar la reclamación: fechas, causas, pruebas de mantenimiento, y una relación detallada de bienes dañados. Además, si hay daños a la estructura, la aseguradora puede requerir una inspección profesional para confirmar el alcance y determinar la responsabilidad. Por eso, no esperes a que amanezca para empezar a recolectar evidencia.
Cómo preparar y presentar la reclamación
Pasos prácticos para iniciar el siniestro
Cuando ya tengas la escena bajo control y las evidencias recogidas, es hora de activar la reclamación. Contacta a tu aseguradora cuanto antes; muchas pólizas exigen la notificación rápida de cualquier siniestro para que la cobertura sea válida. Pregunta por el número de siniestro, el canal de presentación (teléfono, app, correo) y el tiempo estimado de respuesta. A veces puedes iniciar la reclamación en línea o mediante una app, lo que simplifica el proceso y te da un registro directo de cada paso.
Al comunicarte, sé claro y conciso. Explica qué ocurrió, cuándo y qué daños se produjeron. Si hay gente involucrada, anota datos de contacto y describe si hay terceros afectados. Evita suposiciones o atribuciones de culpa que no puedas respaldar con evidencia. Tu objetivo es crear una base sólida para que el perito de la aseguradora evalúe correctamente la reclamación.
Reúne la documentación esencial
Para acelerar el proceso, prepara un paquete de documentos que la aseguradora suele pedir. Entre ellos: tu póliza de seguro, el número de siniestro si ya existe, una lista detallada de los bienes dañados con estimación de valor, facturas de reparaciones o presupuestos, fotos y videos de la escena, y cualquier informe de profesionales (electricista, fontanero, perito) que haya evaluado los daños. Si hay evacuación temporal o gastos de alojamiento, guarda recibos; a menudo se cubren estos gastos bajo ciertas condiciones de la póliza.
Mitigación de daños y reducción de pérdidas
Medidas de mitigación: evitar que el daño empeore
La aseguradora espera que hagas lo necesario para minimizar pérdidas, siempre dentro de lo razonable y seguro. Esto puede incluir colocar cubiertas improvisadas para evitar filtraciones adicionales, mover objetos aún no dañados, o retirar agua estancada con herramientas adecuadas. Mantén un registro de cada acción: fechas, responsables, materiales usados y costos. Esto te ayudará a justificar la necesidad de las medidas tomadas y evitará discrepancias futuras sobre la responsabilidad de la mitigación.
Qué no hacer para no perjudicar la reclamación
A veces, en la prisa, cometemos errores que pueden dañar la reclamación: iniciar reparaciones costosas por cuenta propia sin consultar, deshacer estructuras o deshacerse de evidencia, o contratar a un profesional sin referencias. Evita arreglos definitivos sin aprobación de la aseguradora si estos podrían cambiar el estado de los daños. En la mayoría de los casos, la aseguradora asigna un perito para evaluar el alcance y el costo de la reparación; coordina con él para no generar costos dobles o inconsistencias en la reconstrucción.
La evaluación y el control de la reclamación
El perito y la valoración de daños
Una parte clave del proceso es la visita del perito designado por la aseguradora. Este profesional inspecciona los daños, revisa la póliza, verifica las condiciones de cobertura y el alcance de la reparación. Su informe determina cuánto dinero se cubre, cuáles gastos quedan fuera y cómo se aplica la depreciación de ciertos bienes. Si no estás de acuerdo con el informe, tienes derecho a pedir una segunda opinión o a apelar. La transparencia en cada paso facilita que el proceso no se convierta en una batalla burocrática.
Depreciación, deducibles y pago de la reclamación
Entre los conceptos que suelen aparecer están la depreciación y el deducible. El deducible es la cantidad que tú asumes de los costos de reparación; la aseguradora cubre el resto. La depreciación aplica a ciertos bienes que han perdido valor con el tiempo. Es importante conocer tu póliza para entender cuánto cubren exactamente en cada caso. Si tus objetos tienen un alto valor sentimental, recuerda que algunos seguros ofrecen coberturas adicionales o cláusulas específicas para bienes personales de alto costo.
Consejos prácticos para evitar reclamaciones denegadas
Mantén actualizada tu póliza y tu inventario
Una de las claves para no llevarte sorpresas es revisar regularmente la cobertura de daños por agua y que el valor asegurado sea acorde al costo real de tus bienes. Mantén un inventario detallado: describe cada objeto, su valor y, si es posible, añade fotos de respaldo. Cambios como reformas, adquisiciones de electrodomésticos grandes o remodelaciones deben reflejarse en la póliza para evitar que el seguro quede corto ante una reclamación extensa.
Conoce tus exclusiones y límites
Las exclusiones son las situaciones que normalmente no están cubiertas: filtraciones provocadas por una falta de mantenimiento, daños estéticos que no afecten la estructura, o daños causados por desastres naturales según la ubicación y la póliza. También hay límites de indemnización para determinados bienes o para la vivienda temporal. Comprender estos límites te permite ajustar expectativas y, si es necesario, adquirir coberturas complementarias para cubrir vacíos importantes.
Cómo hablar con la aseguradora sin perder control
La comunicación clara evita malentendidos. Pregunta por los plazos de respuesta, formato del informe, y qué pasos siguen después de la inspección. Anota nombres de las personas con las que hablas, fechas y lo que acordaron. Si te ofrecen una resolución provisional, evalúala con calma y consulta si existe la posibilidad de una revisión si detectas discrepancias o nuevos daños tras la primera valoración.
Casos específicos y soluciones prácticas
Daños por agua en techos y paredes interiores
La gravedad de las filtraciones puede ser engañosa: una gota en la superficie puede esconder humedad detrás de la pared que debilita la estructura. En estos casos, prioriza la seguridad y evita trabajos de demolición por tu cuenta. Documenta la humedad en diferentes puntos, captura el progreso con fotos durante días y prepara un plan de reparación con presupuestos para que el perito tenga una visión completa del alcance real de los daños.
Inundaciones y filtraciones externas
Las tormentas y crecidas pueden generar inundaciones que afectan varias áreas de la vivienda. Si la póliza cubre daños por agua provenientes de inundaciones, la reclamación puede dividirse entre cobertura de daños a la vivienda y cobertura para bienes personales. En este tipo de casos, la rapidez en la notificación y la meteorología de respaldo (informes de la autoridad local) pueden jugar un papel decisivo en la evaluación de la reclamación.
Moho y problemas de humedad a largo plazo
El moho no es solo un problema estético; puede afectar la salud y la estructura de la casa. Si hay signos de moho, documenta su extensión y busca asesoría profesional para su eliminación. Muchas pólizas cubren el tratamiento de moho si se demuestra que es consecuencia directa de un daño cubierto por la póliza. La clave es distinguir entre moho causado por una filtración reciente y moho preexistente que no está relacionado con el siniestro actual.
Recursos y acompañamiento durante el proceso
Si te sientes perdido, busca apoyo. Muchas aseguradoras ofrecen guías y atención al cliente dedicas para siniestros de agua. También puedes considerar asesoría independiente de seguros para entender mejor tu póliza, especialmente si se trata de una vivienda antigua o de alto valor. Otra opción es acudir a asociaciones de consumidores o a un mediador de seguros acreditado, que puede ayudar a resolver discrepancias y facilitar la comunicación entre tú y la aseguradora.
Qué hacer después de finalizar la reclamación
Recepción de la indemnización
Una vez aprobada la reclamación, la aseguradora te transferirá el importe correspondiente según lo acordado: reparaciones, reposición de bienes, o ambos. Si el monto no cubre la necesidad total, tienes derecho a pedir una revisión o a considerar coberturas alternativas. Mantén todos los recibos de reparación y las facturas como prueba de qué se hizo con el dinero recibido.
Planificación de reparaciones y prevención futura
Cuando llega el momento de reparar, piensa no solo en restaurar, sino en prevenir. Elige materiales resistentes a la humedad, verifica las instalaciones de fontanería y la impermeabilización del techo, y considera un plan de mantenimiento preventivo anual. Si tu aseguradora ofrece asistencia para la mitigación a largo plazo, aprovecha esa opción para reducir la probabilidad de futuros siniestros y, en caso de que ocurran, para que las indemnizaciones sean más rápidas y precisas.
Conclusión: transformar un problema en una oportunidad de mejora
Daños por agua pueden parecer una pesadilla, pero con el enfoque correcto se convierten en una oportunidad para revisar y fortalecer tu hogar. Actúa con rapidez, documenta con claridad, conoce tu póliza y mantén una conversación abierta y honesta con tu aseguradora. Al final del día, lo que está en juego no es solo una reparación; es la tranquilidad de saber que tu refugio está protegido y que, ante cualquier imprevisto, tienes un plan para recuperarte con eficiencia y dignidad. ¿Estás listo para convertir este episodio en una experiencia de aprendizaje que fortalezca tu hogar y tu confianza en el proceso de reclamación?
Preguntas frecuentes únicas
- ¿Qué debo hacer si mi reclamación es rechazada y no comparto la razón dada por la aseguradora?
- ¿Cómo puedo distinguir entre una fuga menor y un daño estructural que requiera una intervención urgente?
- ¿Qué diferencias hay entre coberturas de daños por agua por tuberías y por filtraciones de techo, y cómo se aplican en cada caso?
- ¿Qué documentos específicos suelen pedir las aseguradoras para una reclamación de daños por agua y cuánto tiempo suelen tardar en emitir una resolución?
- ¿Existe la posibilidad de recibir una indemnización en especie (reparaciones directas) en lugar de un pago en efectivo?
- ¿Cómo puedo evitar que una devastadora lluvia estropee mi reclamación por un retraso en la notificación?
- ¿Qué señales debo vigilar para detectar moho temprano y asegurar que la cobertura lo incluya?