Dónde se tributa el impuesto de sucesiones: guía rápida
Dónde se tributa el impuesto de sucesiones: guía rápida
Encabezado relacionado: conceptos clave, procesos y estrategias para entender la tributación de las herencias
Qué es el impuesto de sucesiones y por qué existe
Imagina que alguien cercano te deja un legado, ya sea una parte de una casa, una cuenta bancaria o una pequeña colección de objetos con valor sentimental. Suena bonito, ¿verdad? Pero, en la vida real, ese gesto viene acompañado de una responsabilidad fiscal: el impuesto de sucesiones. Este tributo se aplica a las transmisiones por causa de muerte, y su objetivo no es castigar sino regular la acumulación de riqueza a lo largo del tiempo y ajustar ciertos recursos para financiar servicios públicos. En palabras simples, cuando alguien fallece y deja bienes a sus herederos o legatarios, la ley suele exigir una parte de ese valor para el erario público. La cuantía depende de varios factores, como la relación de parentesco, el valor de los bienes y, en algunos casos, la normativa regional o autonómica.
Pero tranquilo: entender cuándo se paga, a quién corresponde y cómo se calcula puede parecer un laberinto si te pilla desprevenido. En esta guía rápida, vamos a desglosar los conceptos clave, los casos prácticos y los pasos a seguir para que puedas navegar con confianza por el proceso. ¿Qué suele generar más dudas? Seguramente, quiénes son los herederos obligados a declarar, qué bienes entran en la base imponible y si existen reducciones o bonificaciones disponibles en tu comunidad. Vamos a verlo con ejemplos simples y una mirada realista, sin tecnicismos innecesarios.
¿Quién paga y cuándo se aplica?
En términos generales, el impuesto de sucesiones afecta a los herederos y legatarios. Es decir, las personas que reciben bienes de una herencia son las que deben presentar la liquidación y pagar el tributo. Pero hay matices que pueden cambiar la historia: qué parentesco tienes con el fallecido, en qué comunidad autónoma estás y qué bienes forman parte de la herencia. En España, por ejemplo, cada comunidad tiene su propia regulación y, a veces, diferencias importantes en las reducciones y bonificaciones.
Cuándo se paga no es una fecha mágica que cae por sí sola. Normalmente, hay un plazo para presentar la liquidación del impuesto y, si corresponde, para pagar la cuota. Ese plazo puede variar según la comunidad y la complejidad de la herencia, pero una regla general es que se debe presentar dentro de los seis meses siguientes al fallecimiento, con posibles prórrogas en casos específicos. Si no presentas a tiempo, podrías enfrentar recargos, intereses o sanciones, así que la puntualidad importa tanto como la planificación. ¿Qué sucede si la herencia está en trámite o hay bienes en otros territorios? Ahí es donde entra la coordinación entre administraciones y, a veces, la necesidad de asesoría profesional para evitar sorpresas desagradables.
La base imponible y las reducciones: ¿qué entra en el cálculo?
La base imponible es básicamente el conjunto de bienes y derechos que recibes por herencia, menos ciertas reducciones legales. Aquí es donde entra la “fórmula” del impuesto: valor de los bienes heredados, menos reducciones, y luego aplicar el tipo impositivo que varía según la comunidad y el grado de parentesco. Vamos por partes:
- Bienes que suelen computar: dinero en cuentas, inmuebles, participaciones en empresas, vehículos, obras de arte y cualquier otro activo que haya pasado al heredero por herencia.
- Rentas y deudas: en algunas situaciones, las deudas del causante pueden restarse de la base imponible, o al menos influir en la cuota final, dependiendo de la normativa regional.
- Reducciones por parentesco: cuanto más estrecha sea la relación con quien ha fallecido, mejor suelen ser las reducciones a las que puedes acceder. Los cónyuges e hijos, por ejemplo, suelen disponer de bonificaciones o tramos más favorables que los hermanos, primos u otros familiares.
- Reducciones por edad o por discapacidad: algunas comunidades contemplan reducciones específicas para herederos con mayores necesidades personales o familiares.
- Valoraciones de bienes: a veces, surge la necesidad de valorar inmuebles o activos complejos a efectos fiscales. Una valoración correcta es clave para evitar pagar de más o recibir una liquidación que luego podría ser objeto de revisión.
En la práctica, la base imponible se transforma en una cuota a pagar tras aplicar los tramos y tipos impositivos. Es como un rompecabezas: colocas cada pieza (bien, reducción, parentesco) en su lugar para ver la foto final de cuánto debes liquidar. Y sí, la foto puede cambiar de un lugar a otro, porque la normativa no es la misma en todas las comunidades. Por eso es tan importante conocer tu situación concreta y, si hace falta, pedir asesoría para no perderte entre formularios y plazos.
Casos prácticos: distintos escenarios, distintas obligaciones
Caso 1: una herencia entre cónyuges en una comunidad con bonificaciones altas
Imagina a Marta y Luis, casados, con una vivienda valorada en 350.000 euros que pasa del fallecido a uno de ellos. En algunas comunidades, la reducción por cónyuge o por pareja de hecho puede ser particularmente ventajosa; en otros lugares, la bonificación puede llegar a ser de una parte significativa del importe. Aquí el cálculo podría traducirse en pagar una cuota muy reducida o, en algunos casos, incluso estar exento, dependiendo de si el valor se acompaña de otros bienes y de si hay deudas a deducir. El punto clave es que el parentesco directo y la normativa local pueden marcar la diferencia entre una factura mínima y una obligación nominal.
Caso 2: hijos adultos que heredan una mezcla de activos y deudas
Si un hijo adulto resulta heredero de bienes valorados en 500.000 euros, hay que revisar las reducciones por parentesco y las posibles deudas que resten de la base imponible. A veces, las deudas del causante pueden utilizarlas para reducir la base imponible, a la vez que se aplican reducciones por grupo familiar. En estas situaciones, la planificación puede suponer un ahorro sustancial: dividir determinados activos, valorar correctamente la vivienda frente a otras inversiones, o incluso aprovechar plazos de pago para evitar penalizaciones si la liquidación llega en un año de ingresos altos.
Caso 3: herencias transfronterizas o con bienes fuera de la región
Cuando la herencia cruza fronteras administrativas o incluye bienes situados en distintos territorios, la cosa se complica. En estas situaciones, conviene entender qué normativas se aplican (la Ley de cada comunidad, las reglas nacionales y, si es el caso, acuerdos para evitar la doble imposición). Si los bienes están fuera del país o en otro estado, podría haber que presentar declaraciones paralelas o solicitar documentación adicional para justificar valoraciones y derechos en cada jurisdicción. ¿Tienes un inmueble en una isla y cuentas en la península? Eso puede requerir coordinar varias liquidaciones para evitar pagar de más o dejar de cumplir responsabilidades en alguno de los lugares.
Cómo tramitar la liquidación del impuesto de sucesiones
La parte práctica es tan importante como entender la teoría. Aquí tienes una guía paso a paso para afrontar la liquidación con más confianza:
- Reúne la documentación esencial: certificado de defunción, testamentaría si existiera, inventario de bienes, valores de activos, deudas del causante y documentación identificativa de los herederos. Menos improvisación, más organización.
- Identifica la normativa aplicable: cuál es la comunidad autónoma o si hay particularidades en la región de residencia del causante. Comprueba reducciones, bonificaciones y plazos específicos.
- Calcula la base imponible: suma de bienes y derechos recibidos menos las reducciones aplicables. Si hay deudas del causante que se pueden deducir, inclúyelas según la normativa local.
- Aplica el tipo impositivo y computa la cuota: según el grado de parentesco y la base imponible, determina la cuota y el porcentaje final que corresponde pagar.
- Decide el procedimiento de pago: algunas comunidades ofrecen fraccionamiento o planes de pago, lo que puede facilitar la gestión financiera de la herencia sin perder la tranquilidad.
- Presenta la declaración en la administración competente: normalmente se hace ante la oficina tributaria de la comunidad autónómica correspondiente o, en ciertos casos, ante la Agencia Tributaria central si la herencia tiene componentes estatales o transversales.
- Conserva toda la documentación: guarda copias de las liquidaciones presentadas, justificantes de pago y cualquier comunicación oficial. Podría ser necesaria una revisión o, a futuro, justificar gastos o deducciones si hay una revisión por parte de la administración.
En la práctica, cada paso es importante no solo para cumplir con la obligación legal, sino para evitar sorpresas desagradables. ¿Has considerado ya cada elemento de tu herencia? A veces, una conversación temprana con los herederos y, si es posible, con un asesor fiscal, puede ahorrar costos y líos en el largo plazo.
Conexión con otras figuras fiscales: donaciones, testamentos y plusvalía municipal
No todo en el ámbito de la transmisión de patrimonio se reduce al impuesto de sucesiones. Existen otras piezas que pueden interactuar con él y, a veces, cambiar el cálculo o la estrategia de liquidación. Aquí tienes un vistazo rápido a otras figuras que pueden influir en la planificación:
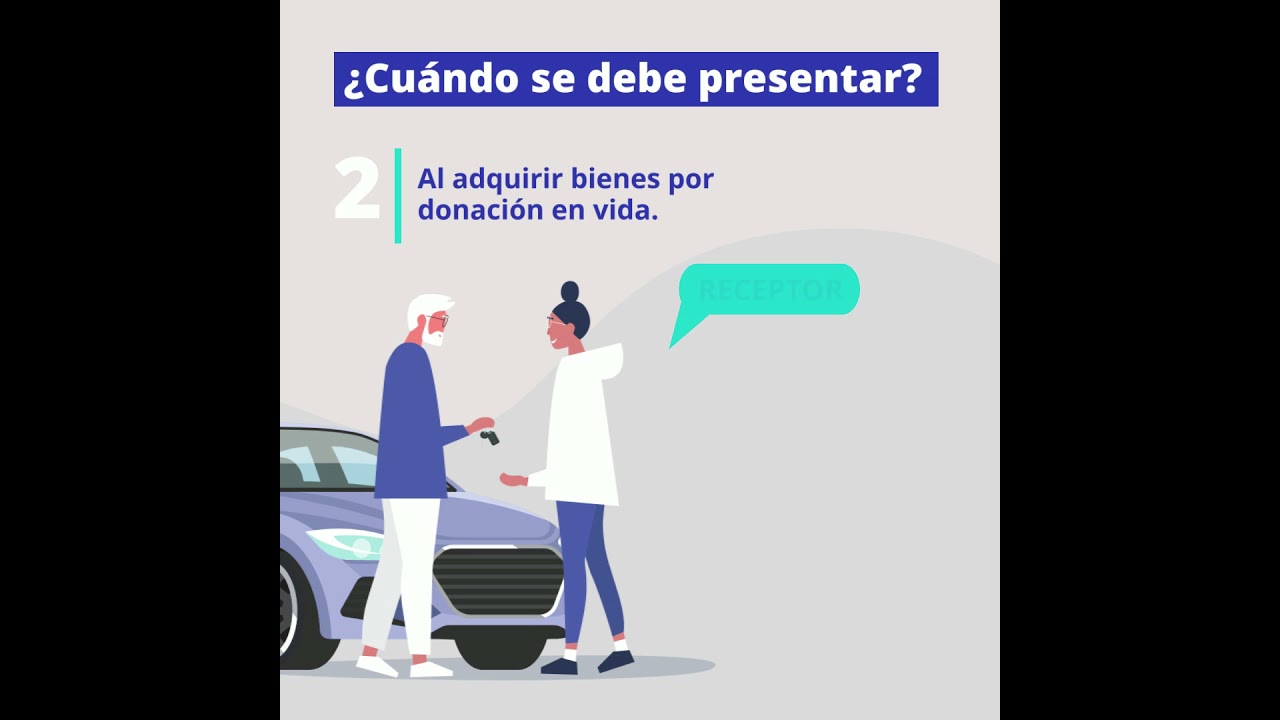
- Donaciones en vida: la transferencia de bienes en vida puede activar impuestos diferentes, como el de donaciones, y a veces ofrece ventajas (o desventajas) dependiendo de cuándo y a quién se hacen las transferencias. Planificar donaciones en vida puede permitir distribuir la carga fiscal de forma más eficiente que esperar a la muerte.
- Testamentos y su influencia en la distribución: la forma en que se redacta un testamento puede influir en qué bienes entran en la herencia y, por ende, en qué tipo de gravamen se aplica. Un testamento claro puede evitar disputas y simplificar la liquidación.
- Plusvalía municipal de los bienes heredados: en muchos municipios, la transmisión de inmuebles puede generar un impuesto municipal adicional (la plusvalía o el impuesto sobre el incremento de valor de los terrenos de naturaleza urbana). Es común que haya que gestionar tanto el impuesto de sucesiones como estas cargas municipales, y en algunos casos se pueden planificar para minimizar el gasto total.
La clave está en la visión holística: la herencia no es un único acto fiscal, sino una red de responsabilidades que puede requerir coordinación entre administraciones y herramientas de planificación. Si te encuentras ante una herencia con varios componentes (dinero, propiedades, inversiones), una estrategia que tenga en cuenta diversas figuras fiscales puede marcar la diferencia entre un proceso fluido y una pesadilla administrativa.
Consejos prácticos para reducir la carga fiscal de forma legal
Si te han hablado de cosas como “ahorrar en impuestos” en herencias, la idea no es engañar al sistema, sino entenderlo y usar las opciones legales que ofrece la normativa. Aquí van ideas prácticas que suelen ser útiles en situaciones reales:
- Planifica con antelación: si anticipas una herencia, puedes explorar distintas estrategias, como donar en vida ciertas cantidades o bienes menores para reducir la base imponible futura. La planificación previa suele ser más eficiente que improvisar después de la muerte.
- Conoce las reducciones por parentesco y edad: estas reducciones no son universales; cada comunidad decide qué cuenta y en qué porcentaje. Mantente al día con las novedades normativas locales y pregunta a alguien que conozca la región donde residen los bienes.
- Evalúa la posibilidad de reparto de bienes: si hay varios herederos, repartir bienes de manera que cada heredero pueda beneficiarse de reducciones o tramos favorables puede ser una estrategia inteligente, siempre dentro de la legalidad y sin promover disputas familiares.
- Opta por valoraciones profesionales: una valoración correcta de bienes (especialmente inmuebles, obras de arte o participaciones empresariales) evita que pagues de más o termines con una liquidación que no se ajusta a la realidad económica.
- Consulta antes de firmar: si hay pruebas de que la normativa cambia o si hay posibles interpretaciones distintas, consulta con un asesor fiscal o un abogado con experiencia en derecho de sucesiones antes de entregar documentos o hacer declaraciones.
Recuerda: cada caso es único. Lo que funciona para una familia puede no aplicar para otra. La clave está en entender qué bienes entran en la base imponible, qué bonificaciones puedes aprovechar y cuál es el plazo para presentar la liquidación. Si te sientes abrumado, no pasa nada: la claridad suele nacer de desglosar el problema en pequeños pasos y avanzar uno a la vez.
Errores comunes y cómo evitarlos
En este camino, hay trampas habituales que pueden hacerte gastar más de lo necesario o enfrentarte a reclamaciones futuras. Aquí tienes una lista de errores frecuentes y cómo esquivarlos:
- Ignorar las reducciones por parentesco: muchas personas pasan por alto reducciones o bonificaciones disponibles en su comunidad. Revisa la normativa local o pregunta a un profesional para confirmar qué te corresponde.
- Retrasar la declaración: postergar la liquidación puede generar recargos y complicaciones innecesarias, especialmente si hay bienes en distintos territorios o si el proceso de valoración toma más tiempo del esperado.
- Una valoración pobre de bienes: sobrevalorar o infravalorar puede acarrear pagos excesivos o preguntas posteriores de Hacienda. Buscar una valoración independiente y documentada es una buena práctica.
- Omisión de deudas y pasivos: a veces las deudas del causante pueden reducir la base imponible. Si no se incluyen correctamente, podrías perder una deducción legal válida.
- Descoordinación entre administraciones: cuando hay inmuebles en varias comunidades o bienes fuera del territorio nacional, la falta de coordinación entre administraciones puede generar errores o duplicidades. Un asesor con experiencia transnacional puede ayudar.
La prevención es tu mejor aliada. Si te quedas con una sola idea de este tramo, que sea: verifica, pregunta y planifica. La tranquilidad de saber que has hecho las cosas bien no tiene precio.
Preguntas frecuentes (FAQ) únicas y detalladas
1) ¿Qué pasa si el heredero no puede pagar la cuota del impuesto de sucesiones de inmediato? Algunas comunidades permiten fraccionar o aplazar el pago, reduciendo el impacto inmediato y dando tiempo para reorganizar recursos. Consulta las opciones de pago y los requisitos para cada caso.
2) ¿Cómo afectan las donaciones en vida a la sucesión futura? Las donaciones en vida pueden reducir la base de la sucesión o, en algunos escenarios, crear nuevas obligaciones fiscales. Es esencial verificar cómo se valora la donación y si existía la intención de ocultamiento de patrimonio o la elusión de impuestos.
3) ¿Qué ocurre si el fallecido dejó bienes en diferentes comunidades autónomas? Se debe analizar la normativa aplicable en cada comunidad y, en algunos casos, aplicar reglas de coordinación para evitar la doble imposición. Un asesor puede ayudarte a trazar una estrategia que optimice la liquidación global.
4) ¿Existe una exención total de impuestos en algunas circunstancias? En ciertas comunidades, hay bonificaciones o importes exentos, especialmente para cónyuges, hijos o familias con necesidades específicas. Sin embargo, la exención total es rara y depende de la normativa local y del perfil de la herencia.
5) ¿Cómo se valora un bien inmueble heredado? La valoración puede hacerse a valor catastral, valor de mercado o un valor tasado por un perito, dependiendo de la normativa local. La elección de método puede influir significativamente en la cuota final.
6) ¿Qué papel juega el testamentario y la aceptación de la herencia? Si hay un testamento, la distribución puede definirse con claridad. En ausencia de testamento, se aplica la legítima y las reglas de sucesión intestada, lo que puede alterar mucho la base imponible y las reducciones disponibles.
7) ¿Qué pasos seguir si recibo una notificación de la administración y no estoy seguro de la liquidación? Lo primero es revisar con calma el contenido, consultar con un profesional y, si corresponde, presentar una reclamación o rectificación de forma oportuna para evitar recargos y sanciones.
8) ¿Cómo impacta la valoración de objetos de colección o arte? Estos activos suelen requerir valoraciones especializadas, ya que su valoración puede fluctuar significativamente. Una tasación profesional y documentada te ayuda a justificar el importe ante la administración y evitar sorpresas.
9) ¿Qué cuidado debo tener al heredar participaciones en una empresa o acciones? La valoración, la naturaleza de la participación y posibles deudas o responsabilidades asociadas pueden complicar la base imponible. Un asesor fiscal con experiencia en patrimonio empresarial puede guiarte para evitar errores y gestionar la liquidación con mayor seguridad.
10) ¿Qué recursos hay si necesito ayuda para entender la normativa de mi comunidad? Muchos gobiernos regionales ofrecen guías oficiales, tutoriales y asesoramiento telefónico. Además, contar con asesoría fiscal especializada puede acelerar el proceso y reducir la ansiedad de enfrentarte a formularios y plazos.
En resumen, la tributación de las herencias no es un rompecabezas imposible, sino un conjunto de piezas que, si las conoces y dispones de la información adecuada, pueden encajar de forma clara y lógica. Si te sientes perdido, piensa en ello como una tarea de planificación financiera: no es solo pagar, sino optimizar tu situación dentro de la legalidad y la ética. ¿Qué aspecto de la herencia te preocupa más: el momento de la liquidación, la gestión de bienes en diferentes comunidades o la posibilidad de obtener reducciones? ¿Tienes ya una idea de la base imponible de tu caso o prefieres empezar por evaluar los bienes recibidos y las posibles reducciones?