Qué es el libro diario en contabilidad: definición, funciones y ejemplos prácticos
Qué es el libro diario en contabilidad: definición, funciones y ejemplos prácticos
Encabezado relacionado
¿Qué es el libro diario y por qué es clave para la contabilidad?
Imagina que la contabilidad es un diario íntimo de la empresa, donde cada movimiento económico queda registrado con la precisión de un reloj suizo. El libro diario es ese cuaderno en el que anotamos, de manera ordenada y cronológica, cada operación que afecta al patrimonio: compras, ventas, pagos, ingresos y todos los posibles movimientos contables. Es el primer registro formal que convierte una transacción en una evidencia contable: fecha, qué se debita y qué se acredita, y una breve descripción que ayuda a entender el motivo detrás de cada movimiento. Sin este registro claro, la contabilidad sería una nube de números sin horizonte, sin rastro verificable ante una auditoría, una revisión fiscal o una necesidad de gestión interna. Por eso, cuando hablamos del libro diario, pensamos en fiabilidad, trazabilidad y control. ¿Te has preguntado alguna vez qué pasa cuando una empresa crece y las operaciones se multiplican? Ahí es donde el libro diario demuestra su valor.
Definición breve y su relación con otros libros
En términos sencillos, el libro diario es el registro cronológico de todas las operaciones contables de una entidad. Cada entrada describe una transacción en términos de debe y haber, siguiendo el principio de partida doble: por cada débito, hay un crédito equivalente. Este mecanismo garantiza que la ecuación contable (Activo = Pasivo + Patrimonio) se mantenga en equilibrio. El libro diario no funciona aislado; alimenta al libro mayor, que agrupa por cuentas y facilita la generación de estados financieros. En la práctica, podríamos decir que el diario es la materia prima que alimenta el resto del sistema contable. ¿Te gustaría ver un ejemplo claro de cómo una simple venta se transforma en una entrada de diario? Vamos paso a paso en la siguiente sección.
Funciones principales del libro diario
El libro diario cumple varias funciones críticas que hacen posible la contabilidad fiable y útil para la toma de decisiones. A continuación destacan las más importantes, explicadas de forma directa para que puedas aplicarlas sin rodeos:
- Registrar de forma cronológica cada operación: fecha exacta, concepto y monto. Sin orden temporal, no hay forma de reconstruir la historia económica de la empresa.
- Aplicar la doble entrada: cada movimiento afecta al menos dos cuentas, una en el debe y otra en el haber, manteniendo el equilibrio de la ecuación contable.
- Proporcionar una fuente de evidencia contable: sirve como base para auditorías, comprobaciones fiscales y revisión interna de procesos.
- Facilitar el control interno: al tener descripciones claras y responsables, es más sencillo detectar errores, irregularidades o procesos ineficientes.
- Contribuir a la preparación de estados financieros: aunque el diario no es el estado, es la base para consolidar resultados y posición financiera.
Relación entre operaciones y cuentas
Una explicación rápida para aterrizar: cada operación genera cargos en una o más cuentas de activo, pasivo, patrimonio, ingresos o gastos. El diario registra qué cuenta aumenta o disminuye (debe o haber), y esa lógica se replica para cada operación, de modo que al final de un periodo puedas consolidar la información por cuentas en el libro mayor. ¿Qué ocurre si no registráramos el debe y el haber de forma precisa? Los errores se acumulan, las cifras se desalinean y la credibilidad de la contabilidad se resiente. Por eso, la claridad en cada entrada es tan crucial, incluso en transacciones aparentemente simples como una venta en efectivo o la devolución de un producto.
Componentes y formato del libro diario
Antes de empezar a registrar, conviene entender qué campos debe contener una entrada típica y qué información facilita cada uno de ellos. Aunque los formatos pueden variar según el software o la empresa, hay estándares que se repiten en la mayor parte de los sistemas contables:
Campos esenciales
- Fecha de la operación: día, mes y año para ordenar cronológicamente.
- Cuenta del debe: la o las cuentas que se cargan, aumentando valores activos o gastos, o reduciendo pasivos o ingresos.
- Cuenta del haber: la o las cuentas que se abonan, aumentando pasivos o ingresos, o reduciendo activos o gastos.
- Descripción o concepto: una nota breve que explique qué operación motivó el asiento (por qué y qué se registró).
- Referencia o documento: factura, recibo, comprobante o número de documento que respalde la transacción.
- Importe o monto: valor monetario de la operación, tanto para debe como para haber.
- Responsable o usuario que registra: persona responsable de la entrada, importante para trazabilidad.
Formato práctico
En papel, un libro diario típico se ve como una tabla con columnas para fecha, concepto, debe, haber y referencia. En un sistema digital, las columnas pueden estar agrupadas como atributos de una transacción y las cuentas pueden elegirse mediante menús desplegables. La clave, en cualquier formato, es que cada línea represente una operación única y que el debe y el haber sumen exactamente la misma cantidad. Si una transacción no cuadra, ya tienes el primer indicio de que hay un error que revisar.
Proceso paso a paso para registrar transacciones en el libro diario
Registrar correctamente una operación puede parecer una tarea técnica, pero con un enfoque claro se vuelve un hábito sencillo. Aquí tienes un paso a paso práctico para que puedas aplicarlo en la realidad diaria de cualquier negocio, ya sea pequeño o en crecimiento:
- Identifica la transacción y reúne los documentos de respaldo (facturas, recibos, notas de crédito, etc.).
- Determina las cuentas afectadas y la dirección de la variación (aumenta o disminuye cada cuenta).
- Aplica el principio de partida doble: asigna el debe a una cuenta y el haber a la(s) cuenta(s) correspondiente(s) por el mismo importe.
- Redacta un concepto claro que explique la razón de la operación y su impacto económico.
- Asigna una fecha exacta y una referencia documental para facilitar la trazabilidad.
- Verifica que el asiento cuadre (la suma de debe debe igualar a la suma de haber) y que las cuentas estén correctas.
- Guarda y respalda la entrada en el sistema contable y, si procede, genera una revisión previa.
Si alguna vez te gustaría automatizar este proceso, piensa en una solución que proponga reglas simples: por ejemplo, cada factura de proveedor se registra automáticamente en una cuenta de proveedores y una cuenta de gastos o inventario, con un apunte doble que refleje el importe exacto. Pero incluso con automatización, la revisión humana sigue siendo crucial para asegurar que las descripciones sean comprensibles y útiles para futuras consultas.
Ejemplos prácticos de asientos en el libro diario
A continuación encontrarás ejemplos muy prácticos que ilustran cómo se traducen las transacciones diarias en asientos de diario. Cada ejemplo incluye el debe, el haber y una breve explicación para que puedas replicarlo en tu propio negocio sin complicaciones.
Ejemplo 1: Compra de suministros a crédito
Una empresa compra 500 unidades de papelería por 300 euros a crédito. El proveedor entrega la factura y acuerdan pago a 30 días.
- Debe: Gastos de papelería 300 €
- Haber: Cuentas por pagar (Proveedores) 300 €
- Descripción: Compra de suministros de oficina a crédito
- Referencia: Factura 12345
Qué aprendemos: los gastos aumentan, y aparece una deuda con el proveedor; el activo no cambia en este momento, pero el pasivo sí, por la obligación de pago futura.
Ejemplo 2: Venta de mercancía al contado
Se vende mercancía por 800 euros al contado. El cliente paga en el acto y la empresa recibe el dinero en caja.
- Debe: Caja 800 €
- Haber: Ingresos por ventas 800 €
- Descripción: Venta de mercancía al contado
- Referencia: Ticket de venta 987
Qué aprendemos: se incrementa el activo en caja y se reconocen ingresos, manteniendo el equilibrio contable.
Ejemplo 3: Pago de nómina
La empresa liquida la nómina de la semana por 4 000 euros, con deducciones y neto a pagar a los empleados. El pago correspondiente se realiza mediante transferencia bancaria.
- Debe: Gastos de personal (salarios) 4 000 €
- Haber: Bancos (cuenta de transferencias) 4 000 €
- Descripción: Pago de nómina semanal
- Referencia: Nómina 2026-03-22
Qué aprendemos: los gastos de personal aumentan, y el efectivo (o su equivalente) se reduce al realizar la transferencia.
Ejemplo 4: Depreciación de activos fijos
La empresa aplica depreciación anual de un equipo de oficina valorado en 2 000 euros, con una vida útil estimada de 5 años. Se registra la depreciación acumulada al final del periodo.
- Debe: Gastos de depreciación 400 €
- Haber: Depreciación acumulada 400 €
- Descripción: Depreciación anual de equipo de oficina
- Referencia: Depreciación 2026
Qué aprendemos: se reconoce el desgaste del activo y se acumula la depreciación para reflejar su valor contable real.
Ejemplo 5: Provisión para deudas incobrables
Al cierre de mes, se estima una probabilidad de incobrabilidad de cuentas por cobrar por 200 euros.
- Debe: Gastos por disposición de cuentas incobrables 200 €
- Haber: Provisión para deudas incobrables 200 €
- Descripción: Provisión de deudas incobrables
- Referencia: Cierre mes
Qué aprendemos: se anticipan posibles pérdidas, mejorando la precisión de la estimación de ingresos netos.
Errores comunes y cómo evitarlos
La contabilidad se basa en reglas simples, pero los errores pueden aparecer por descuido, interpretación equivocada o falta de consistencia. Aquí tienes una guía rápida para evitar fallos habituales y mantener tu libro diario limpio y confiable:
- Faltar a la regla de la partida doble: cada asiento debe equilibrar debe y haber. Si no cuadra, revisa las cuentas involucradas y el importe.
- Usar conceptos vagos: una buena descripción facilita la revisión y la interpretación futura. Evita notas genéricas como “varios”.
- Registrar sin respaldo documental: siempre adjunta o vincula la factura, recibo o comprobante correspondiente.
- Imputar importes erróneos: revisa el signo de cada cuenta (activo aumenta con debe, pasivo e ingresos suelen aumentar con haber) y evita confusiones entre compra y pago.
- Ignorar las diferencias entre cuentas de gasto y costo: entiende si el gasto corresponde a una operación operativa o a una inversión que se deprecia.
- Olvidar la revisión periódica: realiza conciliaciones y cierres parciales para detectar desajustes antes de que crezcan.
Relación entre el libro diario, el libro mayor y los estados financieros
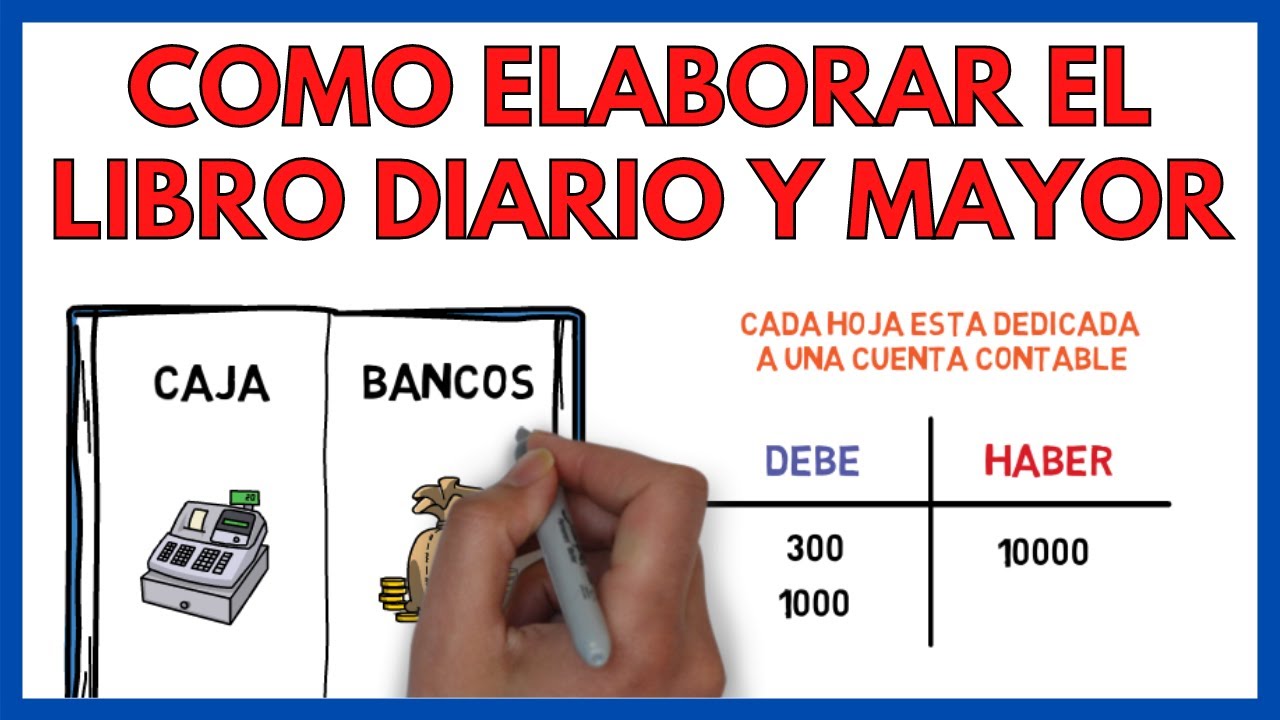
El libro diario es la fábrica de números; el libro mayor es la fábrica de cuentas. En el mayor, las entradas del diario se agrupan por cada cuenta para mostrar saldos y movimientos acumulados. Esta agrupación facilita la elaboración de estados financieros: balance general, estado de resultados y, en algunos casos, estado de flujos de efectivo. Piensa en el diario como el diario de ciudad donde cada evento tiene una entrada; el mayor es la guía de calles que acumula todos los eventos por la misma avenida. ¿Qué pasa si uno de estos libros falla? El resto se tambalea. Por eso, una sincronización entre diario y mayor, con revisiones periódicas, es la columna vertebral de una contabilidad confiable.
Ventajas y desventajas del libro diario
Como cualquier herramienta, el libro diario tiene fortalezas y limitaciones. Evaluarlas te ayudará a decidir cuándo mantenerlo en formato tradicional y cuándo migrar a soluciones digitales más avanzadas:
- Ventajas:
- Traza completa de cada operación, útil para auditorías y cumplimiento fiscal.
- Base para la generación de estados contables y análisis histórico.
- Permite detectar errores y inconsistencias de forma temprana.
- Flexibilidad para adaptarse a diferentes tipos de negocio y complejidad operativa.
- Desventajas:
- Puede ser laborioso en empresas con alto volumen de transacciones si se gestiona de forma manual.
- La dependencia de la disciplina contable puede generar errores si no existe una supervisión adecuada.
- Requiere una estructura clara y constante capacitación para nuevos usuarios.
Consejos prácticos para una gestión eficiente del libro diario
Si quieres que tu libro diario sea una herramienta poderosa para la toma de decisiones, ten en cuenta estos consejos prácticos:
- Establece plantillas de asientos para operaciones habituales (compras, ventas, nóminas, depreciaciones) para acelerar el registro sin perder precisión.
- Haz revisiones semanales o quincenales para detectar desajustes y corregir errores antes de que se acumulen.
- Utiliza descripciones claras que expliquen el porqué de cada asiento, no solo el qué. Esto facilita el entendimiento en futuras revisiones.
- Automatiza las reglas simples de registro cuando sea posible, pero reserva la revisión humana para casos complejos o fuera de lo común.
- Guarda respaldos y mantén una cadena de custodia de documentos para cada asiento questionable o controvertido.
Conclusiones: por qué el libro diario sigue siendo relevante
El libro diario es, en esencia, la memoria operativa de una empresa. No es un simple formulario, sino la herramienta que garantiza la coherencia entre lo que se dice que ocurre y lo que realmente ocurre en la economía de la empresa. Su correcta aplicación permite a la dirección entender la salud financiera, a los auditores verificar la veracidad de las cifras y a los responsables de contabilidad mantener un control que inspira confianza. Si te preguntas si vale la pena invertir tiempo en un registro cuidadoso, la respuesta es sí: cada asiento bien hecho es una pieza del rompecabezas que revela la historia real de tu negocio. ¿Estás listo para convertir el libro diario en una aliada diaria de tu gestión?
Preguntas frecuentes
Estas preguntas, únicas y útiles, pueden ayudarte a clarificar dudas comunes y a anticipar retos prácticos en el manejo del libro diario.
¿Qué diferencia hay entre el libro diario y el libro mayor?
El libro diario registra cada operación en orden cronológico con debe y haber; el libro mayor agrupa esas operaciones por cuentas para mostrar saldos y movimientos acumulados. El diario es la fuente de las transacciones, y el mayor es la vista consolidada por cuenta que facilita el análisis y la generación de estados financieros.
¿Con qué frecuencia se deben verificar las entradas del diario?
La frecuencia ideal depende del tamaño y la complejidad del negocio, pero en general se recomienda una revisión semanal o quincenal, y una conciliación completa al cierre de mes. Las verificaciones más rápidas ayudan a detectar errores temprano y evitan sorpresas al cierre contable.
¿Qué hacer si una entrada no cuadra durante el registro?
Si una entrada no cuadra, revisa el origen de la transacción, verifica que las cuentas afectadas sean correctas y que el importe sea el correcto. Si es necesario, deshaz el asiento y vuelve a registrarlo con la corrección adecuada. La clave es no dejar asientos desbalanceados sin corregir.
¿Cómo pueden las pequeñas empresas gestionar el libro diario de forma eficiente?
Las pequeñas empresas pueden empezar con plantillas simples, registrar de forma consistente y aprovechar software contable que automatice reglas básicas. La disciplina y la revisión regular son más importantes que la tecnología por sí sola. Al final, lo que importa es que cada movimiento quede documentado con claridad y trazabilidad.
¿Cuál es la relación entre el libro diario y la toma de decisiones gerenciales?
El diario ofrece una historia detallada de cada operación, lo que facilita entender qué movimientos generan gastos, ingresos o cambios en el patrimonio. Esta visibilidad ayuda a identificar áreas de mejora, optimizar costos y proyectar escenarios futuros. En definitiva, el diario no solo registra, también informa.
¿Qué pasa si la empresa crece y aumenta el volumen de transacciones?
Con más operaciones, es crucial migrar a un sistema contable más robusto y con controles automatizados. Pero la base permanece igual: entradas bien documentadas, consistentes y revisadas. La escalabilidad no debe sacrificar la claridad o la exactitud; al contrario, debe reforzarla mediante procesos y herramientas adecuadas.