Qué es la prorrata del IVA: definición, cálculo y ejemplos prácticos
Qué es la prorrata del IVA: definición, cálculo y ejemplos prácticos
Encabezado relacionado: fundamentos, alcance y consecuencias de aplicar la prorrata
Qué es la prorrata del IVA y por qué importa para tu negocio
Si alguna vez te has preguntado por qué no puedes deducir todo el IVA de tus compras cuando tu negocio realiza distintas actividades, la respuesta suele encontrarse en la prorrata del IVA. En términos simples, la prorrata es la proporción con la que puedes deducir el IVA soportado en tus compras cuando no toda la actividad de la empresa está sujeta a IVA o cuando parte de tu actividad está exenta. Imagina que tienes una tienda que vende productos gravados al 21% y también ofrece servicios exentos de IVA. Tu derecho a descontar el IVA que has soportado en suministros, materiales y servicios depende de cuánto de tu facturación total corresponde a operaciones gravadas. Ahí entra la prorrata: una regla contable y fiscal que asegura que la deducción sea proporcional y justa, evitando deducibilidad excesiva o insuficiente.
Lo clave es entender que la prorrata no es una tasa mágica que se aplica a todo, sino un cociente que relaciona dos conceptos: el IVA soportado por compras y el IVA devengado por ventas sujetas a gravamen. En la práctica, este cociente determina el porcentaje de deducción al que tienes derecho. Si tu negocio solo realiza operaciones gravadas, la prorrata tiende a 100% y podrás deducir todo el IVA soportado. Si, por el contrario, combinas actividades gravadas con exentas, la prorrata se reduce y la deducción queda ajustada a esa proporción. A veces es tan sencillo como ver una diapositiva en una reunión, pero cuando llega el momento de presentar la declaración trimestral o anual, la prorrata se convierte en un tema que exige rigor, organización y atención a las normativas vigentes.
¿Qué actividades cubre la prorrata y cuándo se aplica?
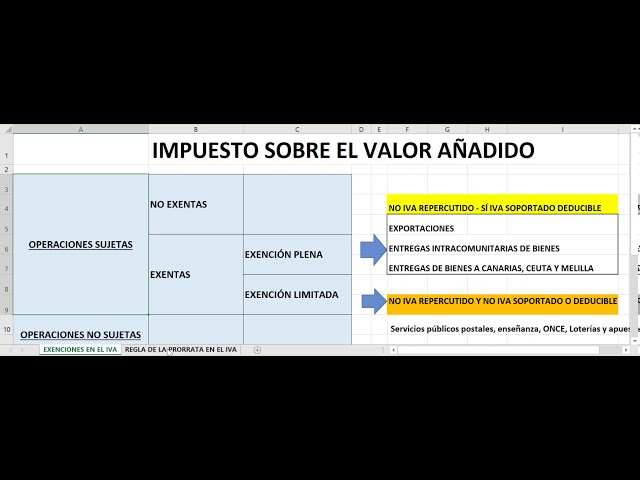
La prorrata se aplica en escenarios donde la actividad empresarial no está expresamente plenamente gravada, o cuando hay operaciones exentas o no sujetas a IVA. Por ejemplo, una empresa de servicios que presta consultoría (gravada) y, al mismo tiempo, gestiona una parte de su negocio dedicada a actividades exentas (como educación o sanidad, dependiendo del marco legal de cada país) debe determinar qué parte de las compras y gastos pueden deducirse. No se trata solo de ventas; también de qué compras y gastos están vinculados a esas ventas gravadas. La regla general es: la deducción del IVA soportado en las compras debe estar relacionada con la proporción de operaciones gravadas frente a las exentas, calculada mediante la prorrata.
En la práctica, los regímenes fiscales suelen distinguir entre una prorrata general y una prorrata especial. La prorrata general aplica cuando no hay una actividad claramente separada o cuando no hay un régimen especial para ciertos sectores. La prorrata especial, por su parte, se aplica en casos específicos reconocidos por la normativa, cuando el negocio puede demostrar que una parte de sus operaciones gravadas no tiene relación directa con las compras deducibles de IVA o que la deducción debe hacerse con un método distinto debido a particularidades de la actividad. En cualquiera de los dos casos, el objetivo es evitar que el IVA se deduzca de manera desproporcionada respecto a las operaciones gravadas, o que se practique una deducción excesiva sobre bienes o servicios que realmente no están vinculados a la actividad sujeta a IVA.
Cálculo de la prorrata general: paso a paso
Comencemos por la ruta más común: la prorrata general. Es la que se aplica cuando no existe un régimen especial específico para la empresa o cuando las actividades no pueden segmentarse de forma clara para aplicar una prorrata distinta. El proceso de cálculo se puede resumir en tres grandes etapas: recopilación de datos, cálculo del cociente y aplicación de la deducción en las declaraciones. Vamos a verlo con calma y con un lenguaje claro, sin jerga innecesaria.
Paso 1: recopilar los datos esenciales
- Ventas gravadas y exentas: identifica el volumen de negocio sujeto a IVA y el que está fuera de él. Esto te dará la base para la proporción de operaciones gravadas frente a exentas.
- IVA soportado en compras y gastos: apunta todo el IVA que te han repercutido en bienes y servicios adquiridos para el negocio.
- Gastos mixtos: a veces compras tienen un componente mixto (por ejemplo, alquiler de local que se usa tanto para ventas gravadas como para servicios exentos). En estos casos, anota de forma detallada la parte vinculada a cada tipo de actividad.
- Base imponible de cada operación: si tienes facturas que distinguen entre servicios gravados y exentos, guarda esa separación para evitar ambigüedades en el cálculo.
Paso 2: calcular la proporción de operaciones gravadas
La idea es obtener el porcentaje de tu actividad que corresponde a operaciones gravadas. Una fórmula típica es:
Proporción gravada = (Ventas gravadas / Ventas totales) × 100
Las ventas totales incluyen tanto las operaciones gravadas como las exentas (y, en ocasiones, las no sujetas). Este porcentaje indica la fracción de las compras que podrás imputar a la deducción.
Paso 3: aplicar la prorrata a la deducción de IVA soportado
Una vez tienes la proporción gravada, la deducción de IVA soportado se calcula multiplicando ese porcentaje por el IVA soportado en gastos y compras. La fórmula básica es:
IVA deducible = IVA soportado total × Proporción gravada
Si el resultado es, por ejemplo, 60%, podrás deducir el 60% del IVA soportado en tus declaraciones. El resto no es deducible y deberá registrarse como un IVA soportado no deducible o, en su caso, en una cuenta de regularización en el balance.
Ejemplo práctico 1: una empresa con ventas gravadas y exentas
Imagina una empresa de consultoría y venta de productos que, durante un trimestre, registra:
- Ventas gravadas: 180.000 euros
- Ventas exentas: 120.000 euros
Ventas totales = 300.000 euros. Proporción gravada = 180.000 / 300.000 = 0,60 (60%).
IVA soportado en compras durante el periodo: 40.000 euros.
Aplicando la prorrata: IVA deducible = 40.000 × 0,60 = 24.000 euros.
En este caso, la empresa podrá deducir 24.000 euros de IVA en su declaración correspondiente, y los 16.000 euros restantes serán no deducibles y deberán gestionarse contablemente según la normativa aplicable (por ejemplo, en cuentas de regularización o en su caso amortizados conforme a la normativa). Este ejemplo ilustra cómo una persona o empresa con mix de actividades equilibra sus derechos de deducción frente a la realidad de su negocio.
Prorrata especial: cuándo y por qué podría aplicar
La prorrata especial entra en juego cuando la ley o la autoridad fiscal prevé un método distinto por sectores o circunstancias específicas. Algunos escenarios típicos incluyen:
- Actividades con una relación más directa entre compras y ventas gravadas que entre compras y ventas exentas.
- Casos en los que ciertas compras se vinculan principalmente a una rama de negocio gravada y otras a exenta, de modo que una única proporción general podría distorsionar la deducción real.
- Situaciones en las que el comerciante quiere o debe presentar un porcentaje diferente para ciertas compras, por ejemplo, cuando hay gastos compartidos entre varias unidades de negocio con diferente gravamen.
En la práctica, la prorrata especial exige una segmentación más detallada de las actividades y, a veces, la aprobación o supervisión de la oficina tributaria correspondiente. Si tu negocio cree que encaja en un régimen especial, lo más prudente es consultar con un asesor fiscal para confirmar la viabilidad y evitar discrepancias ante la autoridad fiscal.
Ejemplo práctico 2: prorrata especial en una empresa con múltiples unidades
Supón que una empresa tiene dos líneas de negocio: una de servicios profesionales gravados y una unidad de educación o sanidad exenta. Los datos del periodo son:
- Ventas gravadas (servicios): 350.000 euros
- Ventas exentas (educación): 250.000 euros
Ventas totales = 600.000 euros. Proporción gravada = 350.000 / 600.000 = 0,5833 (58,33%).
IVA soportado en compras que se pueden asignar directamente a servicios gravados: 60.000 euros. IVA soportado en gastos mixtos o no directamente asignables a una única unidad: 40.000 euros (privadamente difícil de asignar al gravado o exento con claridad).
Si se utiliza una prorrata especial que permite separar gastos y aplicar la deducción por unidad de negocio, podrían asignarse los 60.000 euros de forma más favorable al gravado, y los 40.000 euros podrían distribuirse según criterios aprobados, reduciendo posibles diferencias en la declaración. Este tipo de casos subraya la importancia de documentar cada gasto y la causalidad entre la compra y la actividad gravada.
Efectos contables y fiscales de la prorrata
La prorrata no es solo un cálculo en la declaración de IVA; tiene repercusiones contables y fiscales que conviene entender para evitar sorpresas. A continuación, desglosamos los impactos clave:
Registro contable de la prorrata
- En el libro de IVA soportado, se registra la parte deducible y la parte no deducible. La parte deducible se usa para reducir la cuota de IVA a ingresar en las declaraciones periódicas. La parte no deducible se mantiene como saldo a compensar o a declarar como IVA soportado no deducible, según la normativa local.
- En la cuenta de resultados, el gasto relacionado con la compra se ve afectado por la imputación del IVA a cada tipo de actividad. Si se aplica una prorrata especial, puede ser necesario asignar de forma más precisa los gastos a cada unidad de negocio.
- En el balance, los saldos de IVA soportado y su regularización pueden presentarse como cuentas separadas hasta que se presenten en la declaración trimestral o anual.
Requisitos de documentación y cumplimiento
La correcta aplicación de la prorrata exige una buena base documental. Recomendamos:
- Conservar facturas y tickets que muestren desglose de IVA soportado y relación con las actividades gravadas y exentas.
- Mantener un libro de registro o un sistema contable que permita separar gastos por unidad de negocio cuando sea necesario.
- Documentar criterios de asignación de gastos mixtos y, si corresponde, las bases para la prorrata especial (normativa aplicada, justificación técnica, etc.).
- Presentar la documentación de respaldo durante auditorías o revisiones por la autoridad fiscal y, cuando se requiera, adaptar las prorratas a las solicitudes específicas.
Errores comunes y cómo evitarlos
La prorrata es fácil de entender en teoría, pero en la práctica puede fallar si se descuidan ciertos aspectos. Aquí tienes una lista de fallos frecuentes y consejos prácticos para evitarlos:
Errores frecuentes
- Subestimar o sobreestimar la proporción gravada sin basarse en ventas reales o sin conservar respaldos de datos.
- No separar adecuadamente gastos directos e indirectos vinculados a actividades gravadas o exentas.
- Aplicar la misma prorrata a todas las compras, cuando algunas adquisiciones están claramente vinculadas a una sola tipología de actividad.
- Ignorar cambios en la estructura del negocio que podrían requerir ajustes en la prorrata y no notificar a la autoridad tributaria sobre estos cambios.
- No conservar la documentación de respaldo para justificar la prorrata ante una revisión o auditoría.
Buenas prácticas para prevenir problemas
- Establece un procedimiento interno para calcular la prorrata de forma periódica (menor a un año) y registrar las bases de cada cálculo.
- Usa software de contabilidad que permita etiquetar gastos por unidad de negocio y vincular facturas a las actividades gravadas o exentas.
- Realiza simulaciones con diferentes escenarios (aumento de ventas gravadas, cambios en la composición de las actividades) para anticipar ajustes.
- Consulta con un asesor fiscal al menos una vez al año para revisar la metodología y adaptarte a cambios normativos.
Cambios de actividad y ajustes en la prorrata
El mundo real cambia: un negocio puede incorporar nuevas líneas de productos, modificar su estructura de servicios o iniciar actividades exentas que antes no existían. Estos cambios pueden afectar la prorrata de varias maneras:
- Nuevo mix de actividades: si aumentan las operaciones gravadas, la prorrata podría subir, permitiendo deducir una mayor parte del IVA soportado.
- Exentas o no sujetas: la aparición de nuevas actividades exentas puede disminuir la proporción gravada, reduciendo la deducción posible.
- Reajustes de gastos: si los gastos mixtos crecen o se reducen, la distribución entre gravado y exento debe ajustarse para evitar desequilibrios.
- Procedimiento de notificación: en muchos sistemas, los cambios deben comunicarse a la autoridad fiscal y pueden requerir la actualización de las bases de prorrata y los métodos aplicados.
Para manejar adecuadamente estos cambios, te recomiendo realizar revisiones periódicas (al menos trimestralmente) y documentar cualquier variación significativa. No esperes al cierre anual para ajustar; los ajustes tempranos evitan diferencias importantes cuando se acerquen las fechas de liquidación de IVA.
Aquí tienes una lista de recomendaciones prácticas para gestionar la prorrata de manera eficiente y reducir riesgos:
- Instala o adapta un módulo de contabilidad que permita distinguir entre gastos gravados y exentos y que calcule automáticamente la prorrata basada en tus ventas y compras.
- Diseña un plan de clasificación de facturas que etiquete cada gasto con su relación a la actividad gravada o exenta.
- Vamos a lo práctico: reserva una hora cada mes para revisar las facturas del periodo y verificar que el IVA soportado se está asignando correctamente.
- Haz simulaciones de escenarios adversos (pérdida parcial de clientes gravados o un incremento en actividades exentas) para entender el impacto en la prorrata.
- Mantén un canal abierto con tu asesor fiscal para recibir actualizaciones regulatorias y ajustar tus cálculos cuando sea necesario.
Además, la automatización puede salvarte de errores humanos. Un buen software contable puede generar informes de prorrata, extraer datos de facturas y aplicar reglas predefinidas para distribuir el IVA en función de las ventas gravadas y exentas. Esto te quita carga operativa y te da una visión más clara y en tiempo real de tu situación fiscal.
A continuación, algunas preguntas que suelen surgir en la práctica, con respuestas claras y orientadas a la aplicación real en un negocio español (o de similares marcos legales). Si tienes una situación particular, guarda estas respuestas como guía y consulta a tu asesor para adaptar los conceptos a tu caso concreto.
1. ¿Qué pasa si no puedo determinar con precisión qué parte de un gasto corresponde a una actividad gravada o exenta?
En estos casos, se suele aplicar una asignación razonable basada en criterios razonados (p. ej., proporciones de ventas, horas trabajadas, unidades productivas). Lo importante es documentar el criterio y ser constante. Si la duda persiste, lo recomendable es realizar la estimación más razonable y corregirla en periodos siguientes si hay evidencia de que no funcionó bien.
2. ¿Puede cambiar la prorrata durante el año si las ventas cambian significativamente?
Sí. En muchos regímenes, la prorrata se actualiza cuando se produce un cambio relevante en la composición de las operaciones gravadas y exentas. Es crucial reflejar estos cambios en la contabilidad y, si corresponde, notificar a la administración tributaria para evitar diferencias en la liquidación de IVA.
3. ¿Qué sucede si el porcentaje de deducción queda por debajo de lo esperado por cambios de actividad?
Puede haber periodos en los que la deducción sea menor de lo anticipado. En ese caso, simplemente se aplica la prorrata vigente al instante y se ajusta con base anual o trimestral según la normativa. Mantén un registro claro de por qué el porcentaje cambió y cuál fue su impacto en cada periodo.
4. ¿Cómo influye la prorrata en el flujo de caja de la empresa?
La prorrata puede afectar el flujo de caja porque, si la deducción de IVA soportado se reduce, la cuota a ingresar en el periodo puede ser mayor. Por ello, monitorear de forma continua el cálculo y la liquidez es esencial. Si anticipas cambios, puedes planificar pagos o devoluciones de IVA de forma más eficiente.
5. ¿Qué papel juegan los cambios normativos en la gestión de la prorrata?
La normativa fiscal puede cambiar, afectando cómo se aplica la prorrata o qué gastos son deducibles. Mantente informado a través de boletines oficiales, consultas a tu asesor y revisiones periódicas de tu sistema contable para adaptar la metodología a las nuevas reglas.
La prorrata del IVA no es un concepto abstracto ni una tarea volumétrica en tu contabilidad. Es una herramienta práctica que, bien gestionada, te ayuda a reflejar con exactitud la realidad de tu negocio frente a la ley. Dominarla implica entender la naturaleza de tus actividades, documentar bien cada gasto, separar adecuadamente las partidas por unidad de negocio y mantener una disciplina de revisión periódica. Si te dedicas a una mezcla de servicios gravados y exentos, o si tu empresa está en un proceso de expansión que podría cambiar el mix de ventas, la prorrata no es un estorbo: es una brújula que te guía para no pagar de más ni pedirse de menos a la Hacienda pública. Y lo mejor: con herramientas adecuadas, buenas prácticas contables y asesoría profesional, la gestión de la prorrata puede convertirse en una parte rutinaria y, a la vez, una fuente de claridad y seguridad para tu negocio.
¿Te gustaría un ejemplo adaptado a tu sector particular o a la normativa específica de tu país? ¿Qué parte de tu operación crees que podría beneficiarse de una revisión de prorrata en este trimestre? ¿Tienes dudas sobre si tu actividad entra en un régimen general o especial? Si quieres, dime tu sector, volumen de ventas y tipos de actividades, y te hago un esquema práctico y personalizado para empezar a implementarlo ya mismo. ¿Te gustaría también un checklist descargable para auditar tu prorrata mensualmente?