Diferencia entre bienes gananciales y separación de bienes: guía completa con ejemplos
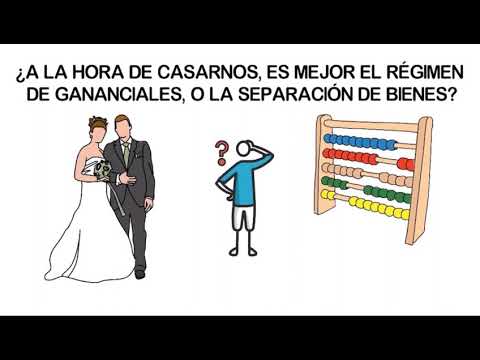
Diferencia entre bienes gananciales y separación de bienes: guía completa con ejemplos
Qué vas a aprender en este artículo
¿Qué son los bienes gananciales y la separación de bienes? Conceptos básicos
Cuando hablamos de matrimonio o convivencia legal, el tema de la propiedad de los bienes puede parecer complejo. No es solo una cuestión de quién paga qué; es, en gran medida, una forma de organizar la vida en común y proteger el esfuerzo de cada uno. Dos regímenes muy comunes en muchas jurisdicciones son los bienes gananciales y la separación de bienes. Cada uno tiene reglas distintas sobre qué bienes forman parte de la relación, quién administra esos bienes y cómo se reparten en caso de disolución o de fallecimiento. Antes de tomar una decisión, conviene entender qué implica cada régimen y qué factores deben pesarte a la hora de elegir.
El régimen de bienes gananciales, por ejemplo, tiende a centralizar la propiedad de los bienes adquiridos durante la sociedad conyugal, de modo que, en general, ambos cónyuges comparten derechos y responsabilidades sobre ese patrimonio. En contraste, la separación de bienes mantiene cada patrimonio como una entidad independiente, con una administración y responsabilidad individual. Ambas configuraciones pueden adaptarse a distintos estilos de vida, a distintos niveles de ingresos y a diferentes prioridades personales, como la protección de la vivienda familiar, la planificación sucesoria o la flexibilidad ante cambios laborales. En este artículo te acompañaré para entender cuándo es útil cada sistema, qué implica en la práctica y cómo podrías transitar de uno a otro si decides cambiar de esquema.
Principales diferencias entre bienes gananciales y separación de bienes
Para empezar, es útil ver, de forma clara, en qué se distinguen. A nivel práctico, la diferencia gira en torno a tres permisos clave: la formación del patrimonio, la gestión de los bienes y la distribución en caso de divorcio o separación. A continuación te explico con ejemplos simples para que puedas imaginarlo sin rodeos.
Formación del patrimonio
– Bienes gananciales: normalmente, todo lo que se adquiere durante el matrimonio con recursos compartidos o ganados durante la relación se convierte en ganancial. Esto incluye salarios, inversiones y bienes adquiridos con dinero de la pareja, incluso si uno de los cónyuges aporta la mayor parte de la financiación. En muchos lugares, incluso si una persona paga solo un bien, si se ha comprado durante el matrimonio, ese bien puede considerarse ganancial. Esto crea una masa compartida, que se presume como propiedad de ambos, salvo excepciones específicas (por ejemplo, bienes adquiridos a título personal o donaciones/imputaciones que se excluyen expresamente).
– Separación de bienes: cada cónyuge conserva la titularidad de sus propios ingresos y bienes adquiridos por separado. No se presume una masa común, de modo que, en general, lo que cada quien gana y adquiere durante la relación pertenece a esa persona, salvo acuerdos expresamente pactados donde decidan compartir o aportar de forma voluntaria. Aquí la idea central es la individualidad patrimonial: cada uno administra y dispone de su propio patrimonio sin intervención automática del otro.
Administración y gestión
– Bienes gananciales: la administración suele requerir consenso o una autorización mutua para actos de cierta trascendencia (por ejemplo, vender una vivienda ganancial o hipotecar un bien de la masa ganancial). Dependiendo de la norma aplicable, pueden existir regímenes de separación de administración para ciertos activos, pero en términos generales hay una zona de responsabilidad compartida. Esto puede generar conflictos si los cónyuges tienen visiones opuestas sobre inversiones o sobre el uso de los recursos.
– Separación de bienes: cada cónyuge administra su propio patrimonio de forma independiente. En la práctica, si uno de los cónyuges quiere vender un bien suyo, necesita no depender de la aprobación del otro. Esto facilita decisiones rápidas y evita disputas sobre la gestión de la casa, las cuentas o las inversiones, pero también puede hacer que algunos proyectos familiares, como una vivienda compartida, requieran acuerdos específicos para evitar fricción.
Distribución en caso de disolución
– Bienes gananciales: en la disolución de la sociedad conyugal, la masa ganancial se reparte entre los cónyuges, y cada uno suele recibir su mitad, salvo que existan deudas, cargas o acuerdos que modifiquen esa distribución. En muchos sistemas, las deudas también se reparten proporcionalmente a la participación en la masa ganancial. Este escenario puede afectar de manera impactante la vida de cada persona, especialmente si uno de los cónyuges aporta la mayor parte de los ingresos o si hay bienes de alto valor que deben liquidarse.
– Separación de bienes: la disolución de la relación no implica una partición automática de un patrimonio común, porque, en principio, no hay una masa ganancial compartida. Cada cónyuge se queda con lo suyo, y cualquier ajuste suele requerir acuerdos específicos para cumplir con las obligaciones de pensión o deudas compartidas (si las hubiera). Esta configuración puede reducir el riesgo de conflictos, pero exige una planificación más clara para situaciones de convivencia que se extienden más allá del matrimonio.
Ventajas e inconvenientes de cada régimen
Como pauta, las ventajas y los inconvenientes suelen estar ligados a la forma en que cada pareja quiere gestionar su vida diaria, sus metas y su tolerancia al riesgo. A continuación te presento un desglose claro para que puedas sopesar tus prioridades.
Ventajas de los bienes gananciales
- Protección mutua: ante circunstancias como la pérdida de ingresos de uno de los cónyuges, la masa ganancial puede amortiguar el golpe y permitir una gestión común que priorice el bienestar familiar.
- Facilidad para proyectos compartidos: la idea de una única masa para inversiones comunes puede simplificar la financiación de viviendas, negocios o proyectos que requieren capital conjunto.
- Detección de ingresos conjuntos: puede facilitar la visión global del patrimonio familiar, ayudando a planificar impuestos, herencias y protección de los hijos.
Inconvenientes de los bienes gananciales
- Menor autonomía individual: cada cónyuge puede verse limitado por la necesidad de consenso para decisiones importantes, lo cual puede generar frustración si las metas difieren.
- Riesgo de deudas compartidas: si uno de los cónyuges incurre en deudas significativas durante la relación, la otra parte podría verse afectada, incluso si no participó en la contratación.
- Complejidad en conflictos: la partición de la masa ganancial al finalizar la relación puede ser un proceso tenso y costoso si no existen acuerdos previos.
Ventajas de la separación de bienes
- Autonomía patrimonial: cada persona gestiona su patrimonio sin depender de la otra, lo que reduce el conflicto en decisiones financieras individuales.
- Claridad en responsabilidad de deudas: cada cónyuge responde por sus propias deudas, protegiendo al otro frente a obligaciones ajenas.
- Flexibilidad para proyectos personales: es más sencillo emprender, invertir o cambiar de profesión sin tener que negociar la economía familiar como un todo.
Inconvenientes de la separación de bienes
- Menor cohesión en proyectos comunes: iniciativas como comprar una casa o abrir un negocio en pareja pueden requerir acuerdos y estructuras financieras más complejas.
- Planificación hereditaria más compleja: si no hay una masa común, la distribución de bienes ante la muerte puede requerir testamentos y estrategias específicas para garantizar la continuidad familiar.
- Posible desigualdad percibida: si uno de los cónyuges renuncia a carreras o esfuerzos para cuidar la familia, podría haber desequilibrios que tomen forma en acuerdos de compensación o pensión.
Factores a considerar al elegir un régimen
Elegir entre bienes gananciales y separación de bienes no es una decisión para tomar a la ligera. Es como elegir el modo de conducir para un viaje largo: depende del terreno, la velocidad deseada, el estilo de conducción y, a veces, del copiloto. Aquí tienes una guía práctica de factores a valorar antes de decidir:
Situación laboral y económica de cada cónyuge
Si uno de los miembros de la pareja aporta ingresos considerablemente mayores o tiene un historial de ingresos inestable, podría valorarse un régimen que proteja al otro frente a posibles pérdidas, o bien, por el contrario, una separación de bienes que permita una gestión clara sin mezclar recursos. Piensa en qué tanto necesitas seguridad frente a riesgos y cuánto valoras la autonomía financiera.
Proyectos de vida y metas a largo plazo
¿Piensan en comprar una casa grande, abrir un negocio familiar o invertir en bienes como una segunda vivienda? Los bienes gananciales pueden facilitar la financiación compartida, pero requieren acuerdos para evitar conflictos. Si, en cambio, cada quien quiere seguir su propio camino profesional o tiene metas distintas, la separación de bienes ofrece mayor libertad.
Protección de la familia y de los hijos
En familias con hijos, conviene considerar cómo se estructuran las responsabilidades. Un régimen que proteja la vivienda y el sustento común puede resultar más estable, pero también puede exigir pactos sobre gastos educativos, médicos y de manutención. La planificación de herencias y la protección de los hijos pueden influir notablemente en la decisión.
Riesgo de deudas y relaciones de reparto
Una carga emocional y económica puede aparecer si una persona adquiere deudas importantes durante la relación. En los bienes gananciales, esas deudas suelen afectar a la masa común, mientras que en la separación de bienes cada quien responde por lo que contrajo. Si hay historial de endeudamiento o riesgos profesionales, esta diferencia puede ser decisiva.
Implicaciones fiscales y administrativas
Los regímenes pueden influir en la declaración de impuestos, la planificación sucesoria y las obligaciones administrativas. En algunos lugares, los cambios de régimen implican costos de notaría, registro y asesoría legal. Evalúa si la eventual simplificación o protección fiscal compensa los costos iniciales de la migración de un régimen a otro.
Cómo cambiar de régimen: pasos prácticos y consideraciones
Si decides que es mejor cambiar de un régimen a otro, la ruta no es simplemente “decidirlo” y seguir. Requiere un proceso legal, un buen asesoramiento y, a veces, el consentimiento de la otra parte. Aquí tienes un mapa práctico de pasos para orientar tu decisión y entender qué implica el cambio:
1. Consulta y asesoría legal
Antes de cualquier cosa, habla con un abogado o asesor experto en derecho de familia. Cada país y, dentro de ellos, cada comunidad autónómica o estado, tiene reglas específicas para el cambio de régimen matrimonial. Un profesional puede explicarte qué documentos se requieren, qué plazos se manejan y qué impacto fiscal o patrimonial tendrás.
2. Evaluación de la viabilidad y costos
Evalúa si el cambio es factible sin complicar deudas, hipotecas y herencias. Considera costos de notaría, registro, posibles impuestos y la necesidad de auditar el patrimonio actual. Un cálculo sencillo de “qué pasa si seguimos igual” frente a “qué pasa si cambiamos” te ayudará a tomar una decisión basada en números y no solo en intuiciones.
3. Acuerdos de partición y/o convenio de separación de bienes
La transición suele necesitar la redacción de acuerdos o capitulaciones matrimoniales que regulen la distribución de bienes, deudas y derechos. Este documento debe ser claro y específico para evitar ambigüedades futuras. En algunos lugares, además, requerirán la firma de ambos cónyuges ante testigos o ante un notario.
4. Aprobación judicial o administrativa
Dependiendo de la jurisdicción, el cambio puede requerir una aprobación judicial o administrativa. En ciertos sistemas, es suficiente con el consentimiento de ambas partes y la inscripción en el registro correspondiente; en otros, es necesario un procedimiento más formal ante un tribunal.
5. Actualización de testamentos y planes de herencia
Con un cambio de régimen, conviene revisar y, si procede, actualizar testamentos, cláusulas de herencia y designaciones de beneficiarios. Esto evita conflictos en el futuro y garantiza que la protección prevista para los hijos y la pareja se mantenga conforme a la nueva realidad.
Casos prácticos y escenarios: cómo se vería en la vida real
Las historias ayudan a entender mejor la teoría. Te presento tres escenarios que podrían ocurrir en distintas fases de la vida de una pareja. Cada caso ilustra decisiones comunes y cómo el régimen elegido afecta las finanzas y las relaciones.
Escenario 1: Pareja joven con ingresos mixtos
Imagina a Ana y Marcos, ambos con 28 años, que se casan y compran su primer apartamento con una hipoteca compartida. Ana tiene un salario estable y Marcos está iniciando su propio negocio. Deciden empezar con la separación de bienes para mantener la autonomía de cada uno, pero acuerdan una cláusula de “contribución equitativa” para los gastos familiares y una cuenta compartida para los gastos del hogar. De esta forma, pueden sostener su estilo de vida sin perder la libertad de cada quien para desarrollar su carrera. Si la empresa de Marcos tiene éxito, pueden acordar aportaciones voluntarias para amortiguar la carga de la vivienda; si no, la vivienda aún está protegida como propiedad independiente de cada uno, evitando conflictos profundos si la empresa no funciona como esperaban.
Escenario 2: Pareja con hijos y vivienda ya consolidada
Carla y Diego llevan diez años juntos y tienen dos hijos. Tienen una vivienda que fue adquirida durante la relación y se han establecido un régimen de bienes gananciales para facilitar la financiación de la vivienda y el gasto familiar, con un acuerdo de separación de administración para evitar que cada decisión impacte al otro. En este caso, la vivienda sigue siendo de la masa, pero la gestión de la casa —como reformas, contrato de servicios o alquiler de una habitación— se decide conjuntamente. Si alguno de los dos pierde el empleo, la seguridad de la familia se mantiene gracias a la masa ganancial, pero hay mecanismos para que el otro miembro no cargue con todo en solitario.
Escenario 3: Emprendimiento sólido y separación de bienes preexistente
Julián y Sofia ya tenían una separación de bienes antes de casarse, y hoy gestionan un negocio familiar. Su prioridad es la libertad de cada quien para explorar nuevas ideas sin que las decisiones empresariales afecten el patrimonio del otro. Sin embargo, han acordado un régimen conjunto para bienes vinculados al negocio: maquinaria, inventario, cuentas asociadas e inversiones compartidas. Este enfoque permite proteger a cada persona y, al mismo tiempo, facilitar la operación del negocio, sin que una parte se vea obligada a asumir riesgos que no desea.
Consejos prácticos para evitar conflictos y mantener la armonía económica
La clave está en la claridad, la comunicación y la previsión. Si ya están en una relación o planean consolidarla, estos consejos pueden ayudar a evitar tensiones que terminen por desgastarse emocionalmente:
- Hablen de finanzas de forma regular: establezcan reuniones mensuales para repasar ingresos, gastos, ahorros e inversiones. La transparencia crea confianza y reduce sorpresas incómodas.
- Redacten acuerdos por adelantado: especialmente si hay planes de adquirir bienes grandes (casa, negocio, inversiones). Un pacto por escrito puede evitar disputas posteriores.
- Protejan la vivienda y la manutención de los hijos: definan en qué momento se prioriza el bienestar familiar, qué ocurre si hay cambios en el empleo y cómo se cubren las necesidades básicas.
- Consideren la asesoría fiscal y patrimonial: especialistas pueden ayudar a optimizar impuestos, herencias y beneficios sociales dentro del régimen elegido.
- Revisen sus planes cuando cambie la situación de vida: nacimientos, separaciones, cambios de empleo o migraciones pueden justificar una revisión de régimen.
Conclusión: elegir con conciencia y planificar para el futuro
La decisión entre bienes gananciales y separación de bienes no es meramente teórica; es una decisión práctica que afecta la estabilidad económica, la convivencia y la seguridad de la familia a largo plazo. No se trata de evitar riesgos, sino de gestionarlos de forma inteligente, con acuerdos claros y con la posibilidad de adaptar el marco legal a las necesidades cambiantes de la vida en pareja. Si te encuentras ante la pregunta de qué régimen conviene a tu relación, párate a evaluar las metas, la tolerancia al riesgo y la capacidad de negociación de ambos. Habla con un profesional, compara escenarios y, sobre todo, escucha lo que cada uno necesita para sentirse seguro y respetado.
Preguntas frecuentes (FAQ) únicas y prácticas
- ¿Puede una pareja cambiar de bienes gananciales a separación de bienes sin divorciarse? Sí, en muchos lugares es posible mediante un acuerdo formal y la inscripción correspondiente; el proceso exacto depende de la legislación local y suele requerir asesoría legal.
- ¿Qué pasa con los gastos de crianza en régimen de separación de bienes? En general, cada padre debe contribuir de acuerdo con su capacidad; sin embargo, los acuerdos pueden prever aportes conjuntos para cubrir educación, salud y manutención de los hijos, incluso si los bienes están separados.
- ¿Puede haber una mezcla de regímenes para distintos tipos de bienes? En algunas jurisdicciones, sí. Por ejemplo, ciertos activos pueden ser considerados gananciales mientras otros permanecen en separación de bienes, según su origen y las contribuciones de cada cónyuge.
- ¿Qué ocurre con deudas adquiridas antes del matrimonio bajo cada régimen? En bienes gananciales, puede haber responsabilidad compartida; en separación de bienes, cada quien suele responder por sus deudas propias, salvo acuerdos que modifiquen esa regla.
- ¿Es posible que el régimen cambie con el tiempo sin necesidad de una ruptura? Sí, a través de acuerdos legales y cambios registrados, pero puede implicar trámites formales y costos; planificar con anticipación ayuda a evitar conflictos.
- ¿Cómo influye el régimen en la herencia y la planificación sucesoria? Un régimen puede simplificar o complicar la distribución de bienes entre cónyuges e hijos; la redacción de testamentos y cláusulas de herencia debe ajustarse al régimen vigente.
- ¿Qué papel juegan los hijos en la elección del régimen? Aunque la decisión es personal de la pareja, la protección de los hijos suele ser un factor central, especialmente en lo relativo a vivienda, educación y seguridad financiera a largo plazo.
- ¿Cómo afectan las deudas del cónyuge a la otra persona en cada régimen? En gananciales, las deudas pueden afectar a la masa común; en separación de bienes, la deuda de una persona suele afectar solo a su propio patrimonio, salvo acuerdos específicos.